
Trong cộng đồng thiết kế, vẫn tồn tại một quan niệm phổ biến rằng fintech không cần một phương pháp thiết kế riêng. Chỉ cần áp dụng các nguyên tắc UX tốt là đủ.
Thoạt nhìn, điều này có vẻ hợp lý. Sự rõ ràng, logic và khả năng dự đoán là những nền tảng phổ quát của thiết kế. Tuy nhiên, fintech hoạt động trong những điều kiện ràng buộc khác biệt.
Trong lĩnh vực fintech, mỗi tương tác đều có thể dẫn đến những hệ quả tài chính. Đôi khi, những hệ quả đó xảy ra ngay lập tức.
Khi kết hợp thanh toán tức thời, tình trạng gian lận gia tăng, open banking và tự động hóa bằng AI, chúng ta có thể thấy rõ rằng UX tốt chỉ là nền tảng ban đầu.
Năm 2025 trở thành bước ngoặt đối với fintech. Tại Hoa Kỳ, hoạt động giám sát liên bang đối với stablecoin và tài sản số ngày càng được tăng cường. Tại châu Âu, MiCA đang hoàn tất giai đoạn chuyển tiếp, trong khi DORA đưa ra các yêu cầu nghiêm ngặt về khả năng chống chịu và duy trì hoạt động. Thị trường fintech toàn cầu được định giá 416 tỷ USD. Đến năm 2034, con số này có thể đạt gần 1,6 nghìn tỷ USD. AI ngày càng không chỉ phân tích dữ liệu mà còn chủ động thực hiện hành động trong phạm vi các quy tắc được xác định trước. Dịch vụ tài chính đang được tích hợp sâu hơn vào những nền tảng phi tài chính. Quy định pháp lý đang chuyển từ gánh nặng thủ tục thành lợi thế cạnh tranh.
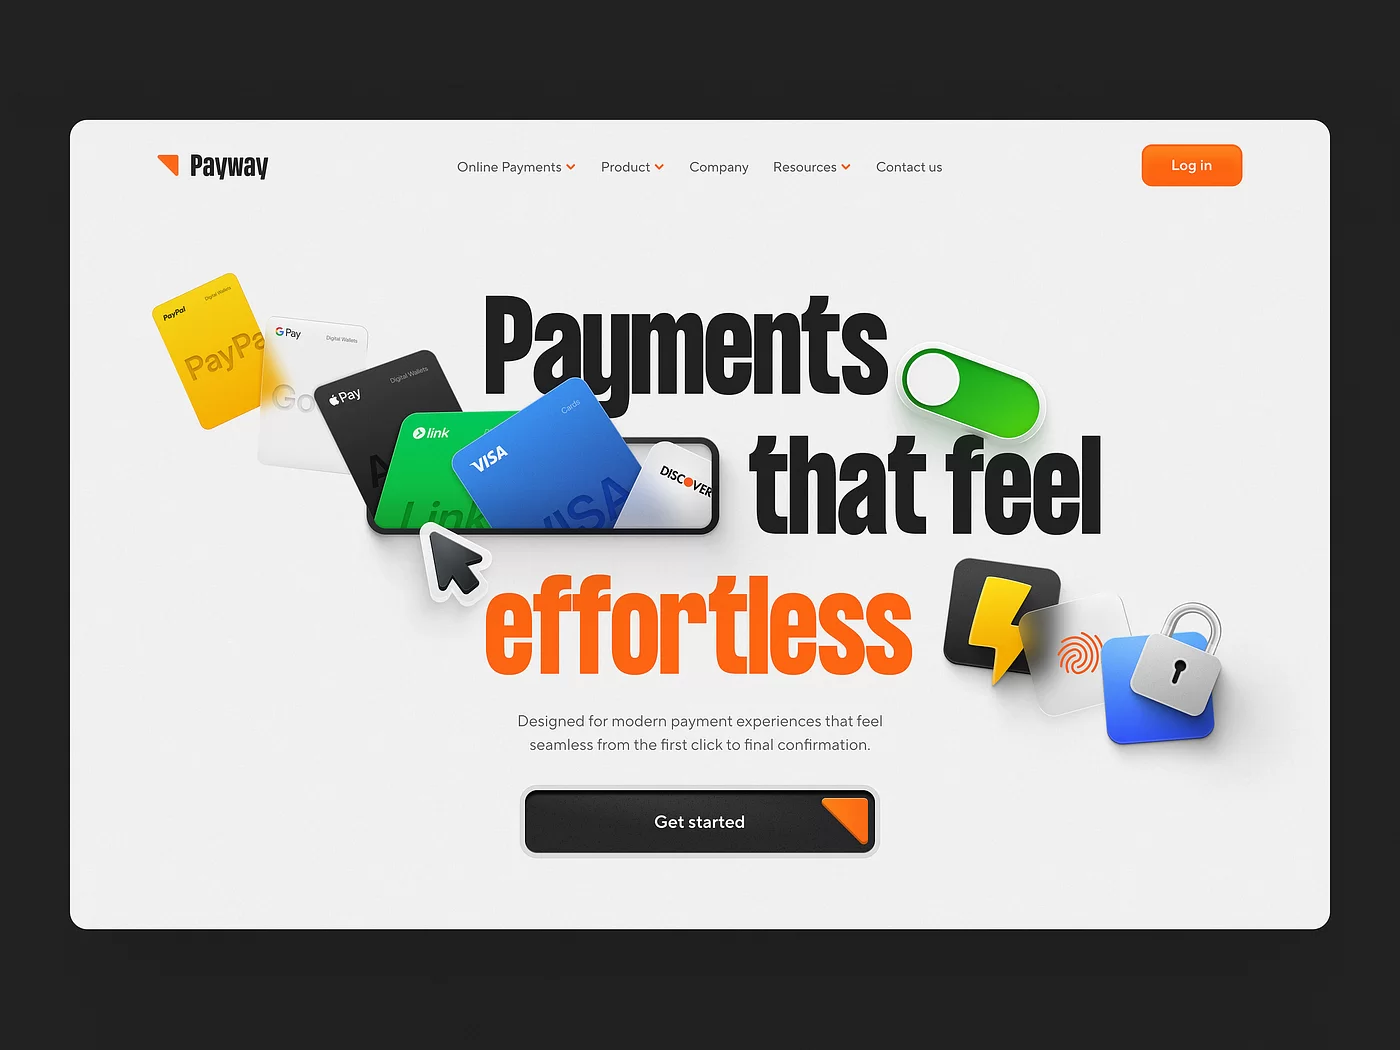
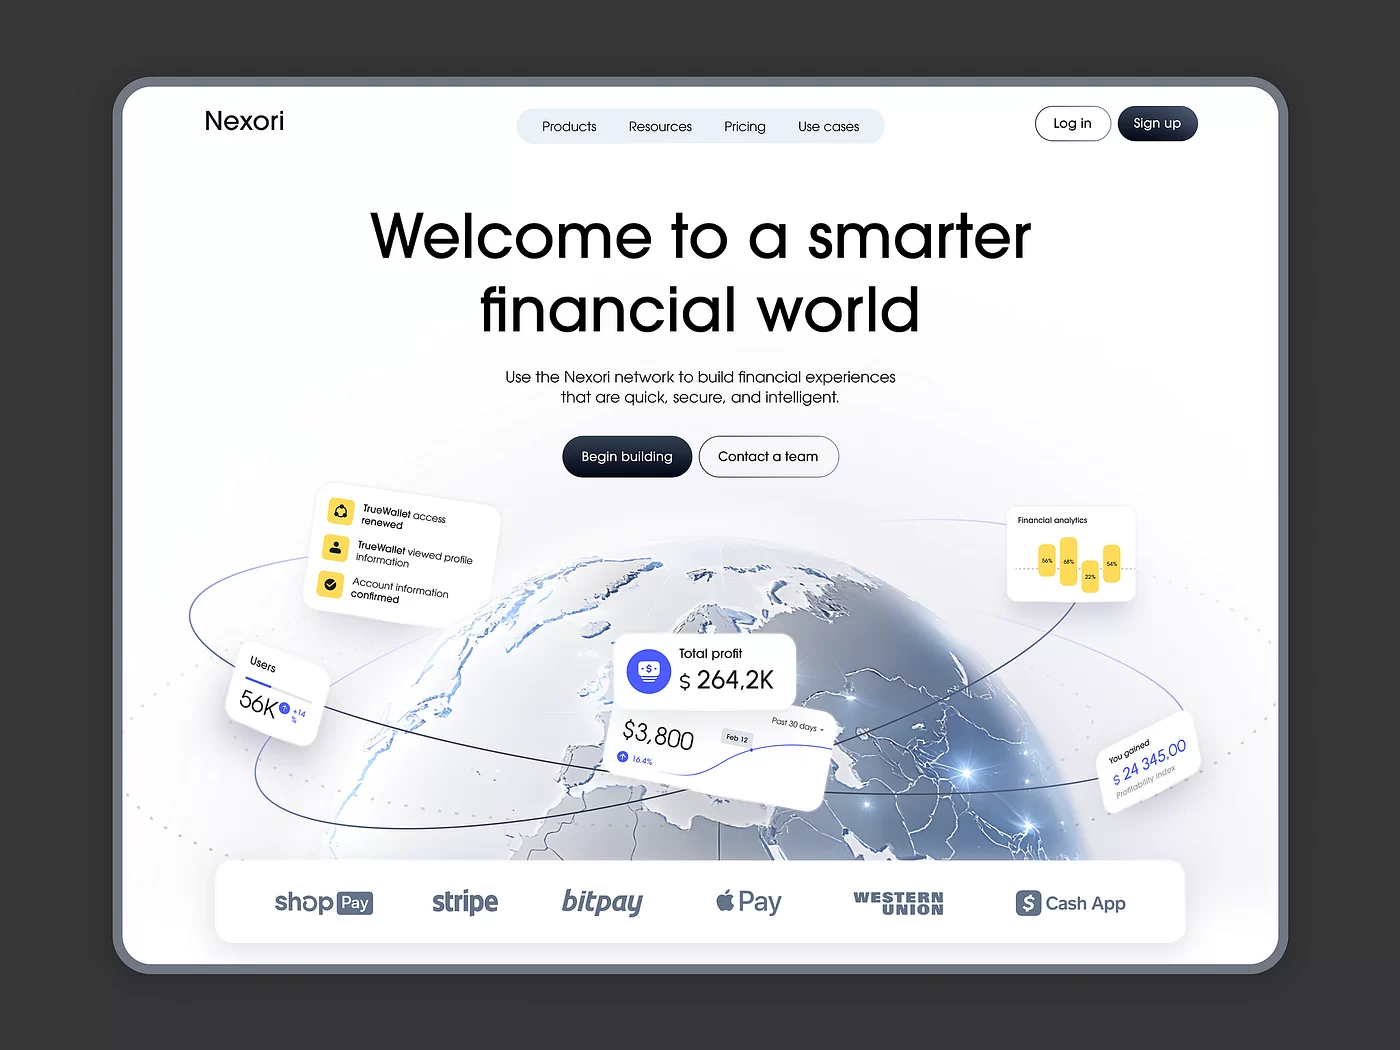
Phần Hero cho nền tảng thanh toán
Trong năm 2026, thiết kế fintech về bản chất là việc quản lý rủi ro, tính minh bạch và quyền kiểm soát thông qua giao diện. Những thay đổi quan trọng của ngành đã và đang làm biến đổi UX và UI.
Hãy cùng tìm hiểu những gì đang chờ đợi phía trước và cách các nhà thiết kế, doanh nhân cùng đội ngũ phát triển sản phẩm nên ứng phó với những thay đổi này.
Có thể quan sát những thay đổi đó qua nhiều xu hướng song song: tốc độ, mức độ tự chủ của AI, tài chính nhúng, khả năng chuyển đổi dữ liệu, khả năng chống chịu trong vận hành và một cấp độ quản lý rủi ro mới.
Press enter hoặc nhấp để xem hình ảnh ở kích thước đầy đủ.
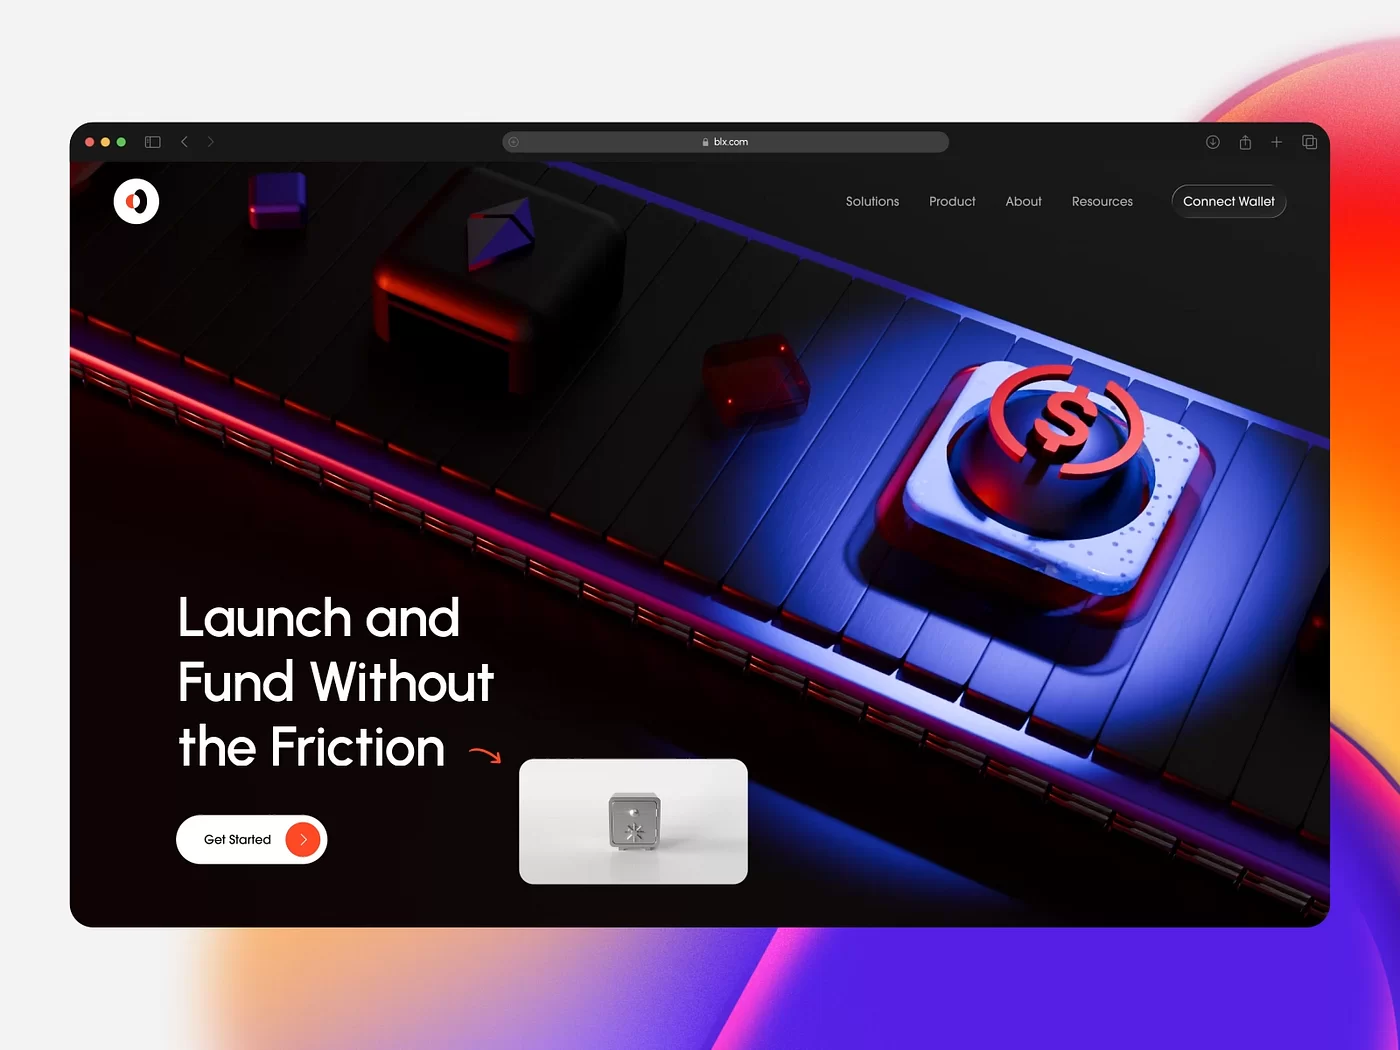
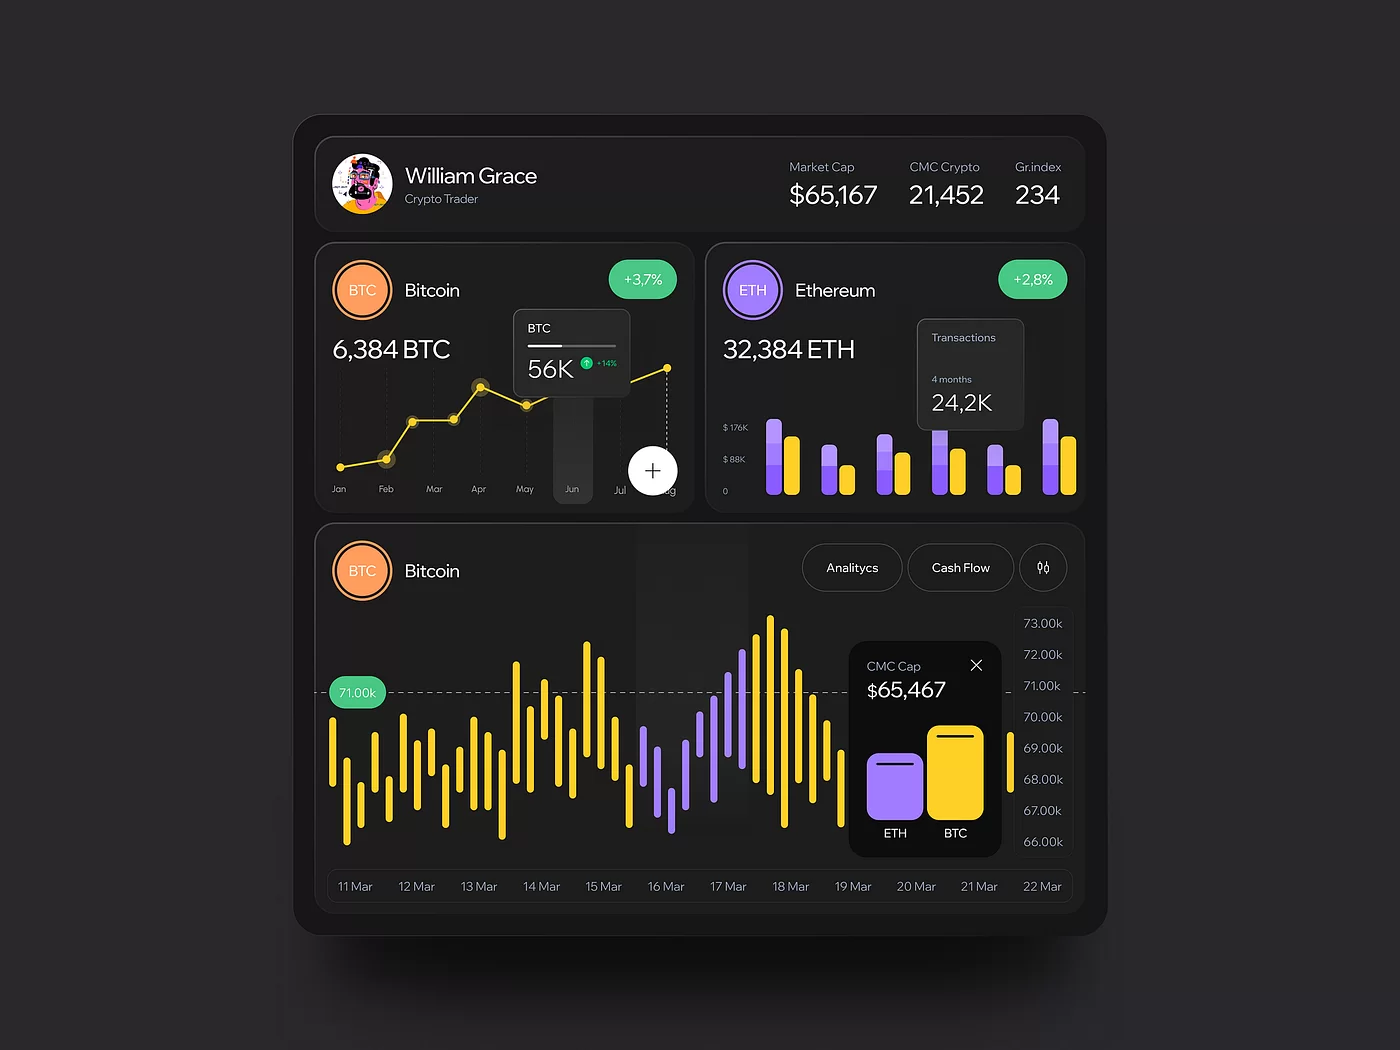
Trang đích cho nền tảng chuyển đổi và theo dõi tiền mã hóa
Những gì đã thay đổi
Hoạt động giám sát tài sản số, open banking và các hệ thống AI trên toàn cầu đang được tăng cường. Những yêu cầu về tính minh bạch, khả năng giải thích và quản trị dữ liệu ngày càng cụ thể, có thể đo lường được.
Vào tháng 2 năm 2025, Đạo luật AI của EU (EU AI Act) chính thức có hiệu lực. Giai đoạn đầu bao gồm lệnh cấm một số loại AI nhất định và các yêu cầu về tính minh bạch của thuật toán. Đến năm 2027, các hệ thống AI có rủi ro cao, chẳng hạn như chấm điểm tín dụng và thẩm định bảo hiểm, phải trải qua quy trình chứng nhận đầy đủ. DORA yêu cầu các công ty fintech tại châu Âu lập hồ sơ toàn bộ chuỗi phụ thuộc vào bên thứ ba, tiến hành kiểm tra sức chịu đựng định kỳ và báo cáo sự cố an ninh mạng trong vòng vài giờ. Đạo luật GENIUS đặt stablecoin dưới sự giám sát của liên bang tại Hoa Kỳ. Đạo luật này tăng cường các yêu cầu về tài sản bảo chứng và tính minh bạch của dự trữ nhằm bảo đảm sự ổn định của hệ thống.
Tại Liên minh châu Âu, giai đoạn chuyển tiếp của MiCA kết thúc vào ngày 1 tháng 6 năm 2026. Tất cả nền tảng tiền mã hóa chưa có giấy phép CASP đều phải ngừng hoạt động tại EU hoặc xin cấp phép.
Quy định pháp lý không còn chạy theo đổi mới công nghệ. Thay vào đó, chúng định hình cách sản phẩm fintech được thiết kế ngay từ đầu. Việc tuân thủ đã chuyển từ hoạt động rà soát định kỳ sang giám sát liên tục.
Quy trình đăng ký đang được rút ngắn trong khi các yêu cầu ngày càng tăng. Trước đây, việc xác minh KYC có thể mất nhiều ngày. Người dùng phải tự tải lên bản quét giấy tờ và chờ xét duyệt. Hiện nay, xác minh sinh trắc học có thể diễn ra theo thời gian thực. Camera nhận diện giấy tờ trong vòng 20–30 giây, bước kiểm tra tính sống (liveness check) xác minh người thật thông qua video selfie, còn công nghệ OCR tự động trích xuất dữ liệu.
Các nhà thiết kế chia quy trình KYC thành những bước nhỏ. Ví dụ: Bước 2/3 – Xác minh giấy tờ tùy thân.
Thanh tiến trình hiển thị thời gian cụ thể thay vì những vòng xoay tải trang chung chung. Nội dung trấn an người dùng giúp giải thích rõ ràng: “Chúng tôi đang xác minh danh tính của bạn một cách an toàn. Quá trình này thường mất 20 giây.”
Các phương án dự phòng cho phép người dùng tải ảnh lên thủ công nếu chức năng quét không hoạt động. Tiến trình được lưu lại và người dùng có thể tiếp tục vào lúc khác trên bất kỳ thiết bị nào.
Cash App sử dụng quy trình đăng ký với từng câu hỏi riêng biệt, mỗi màn hình chỉ hiển thị một câu hỏi. Chime giải thích lý do cần cung cấp từng loại thông tin ở mỗi bước.
Press enter hoặc nhấp để xem hình ảnh ở kích thước đầy đủ.
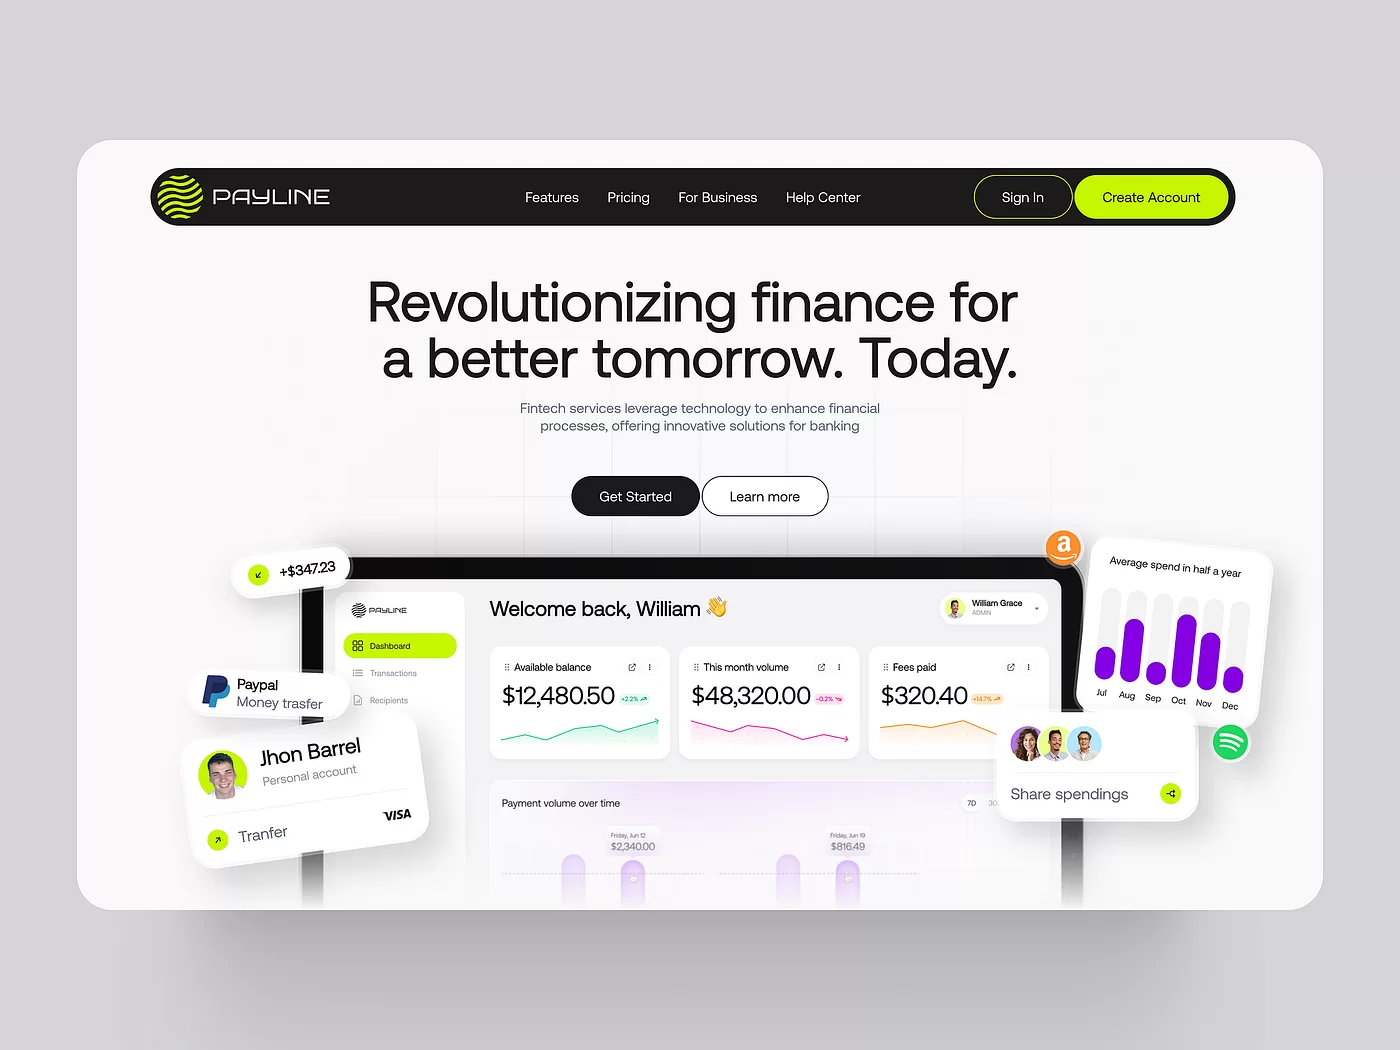
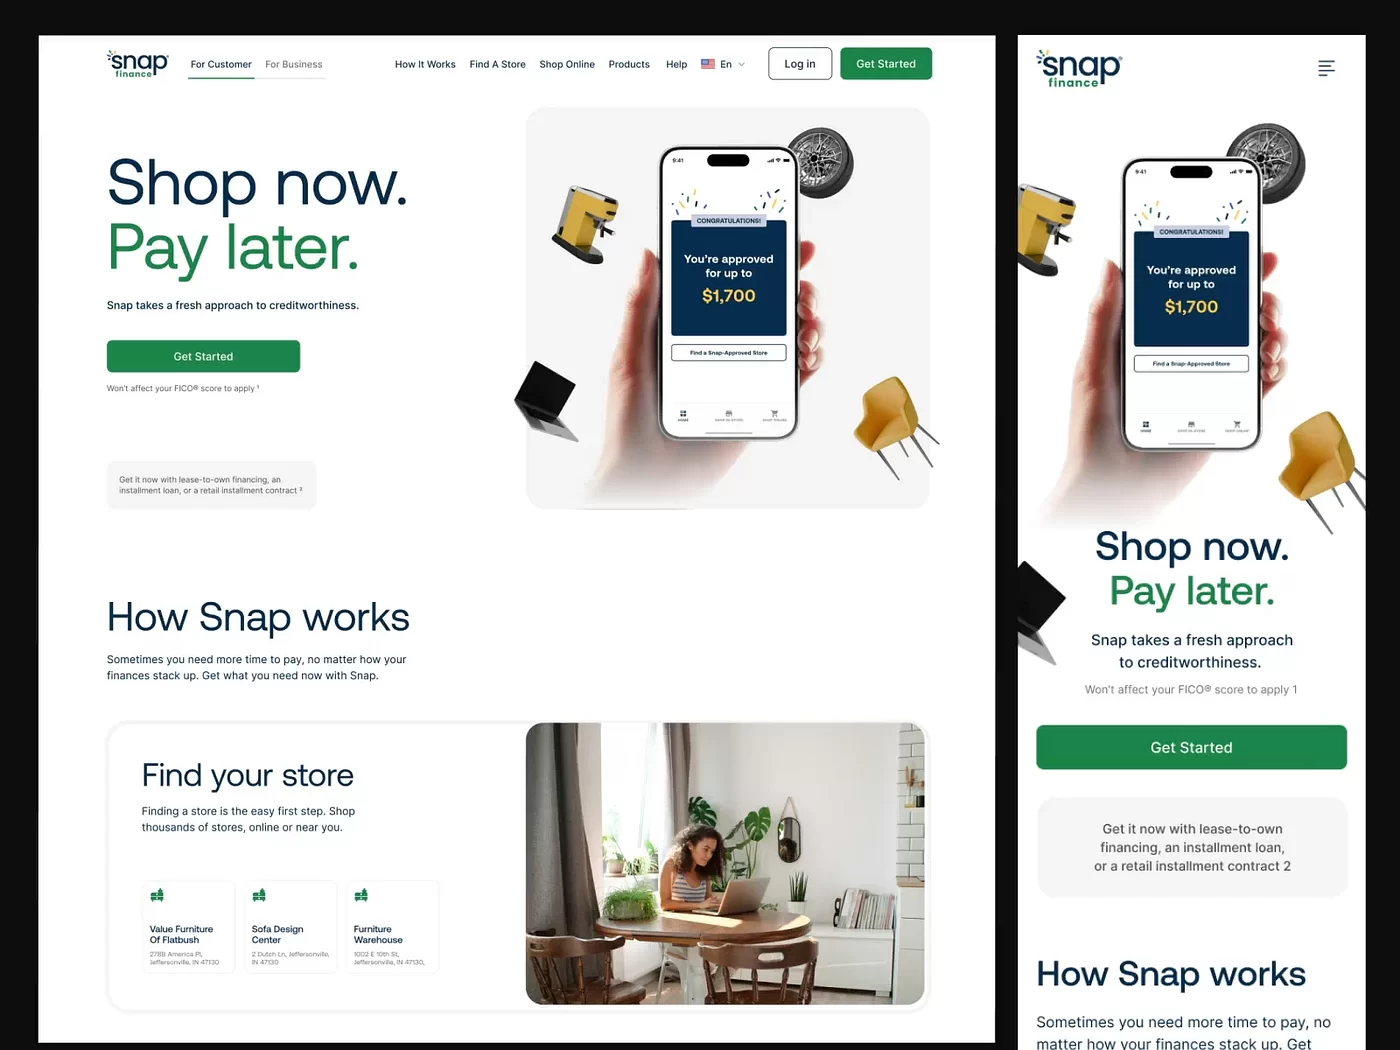
Website fintech hiện đại và bảng điều khiển thanh toán
GDPR yêu cầu người dùng có thể xem dữ liệu nào đang được lưu trữ về họ, xuất dữ liệu đó dưới định dạng máy có thể đọc được, yêu cầu xóa dữ liệu và rút lại sự đồng ý xử lý dữ liệu.
Các nhà thiết kế xây dựng một mục riêng mang tên “Dữ liệu của tôi” (My Data), với cách trình bày trực quan và rõ ràng: dữ liệu nào được thu thập, được sử dụng vì mục đích gì và được chia sẻ với ai. Nút “Xuất dữ liệu” (Export Data) cho phép tạo tệp JSON hoặc CSV chỉ bằng một cú nhấp. Nút “Xóa tài khoản” (Delete Account) phải dễ nhìn, dễ truy cập, không bị giấu sâu trong mục câu hỏi thường gặp.
Quy trình xin chấp thuận được chia thành từng bước: “Chúng tôi muốn sử dụng vị trí của bạn để ngăn chặn gian lận. [Cho phép] [Từ chối].”
Nếu AI từ chối khoản vay hoặc chặn một giao dịch, người dùng có quyền biết lý do.
Thay vì hiển thị “Đơn đăng ký của bạn đã bị từ chối”, nhà thiết kế có thể viết: “Đơn đăng ký của bạn bị từ chối do điểm tín dụng thấp và chưa có bằng chứng xác minh thu nhập trong 3 tháng gần nhất. Sau đây là những điều bạn có thể cải thiện: [liên kết đến các đề xuất].”
Đối với giao dịch bị chặn: “Chúng tôi đã chặn khoản thanh toán 1.500 USD tại Amsterdam vì đây là địa điểm bất thường đối với bạn. Có phải bạn thực hiện giao dịch này không? [Có, mở khóa] hoặc [Không, đây là hành vi gian lận].”
Tuân thủ ngay từ khâu thiết kế chính là kiến trúc niềm tin được tích hợp vào mọi quy trình.
Người dùng mong đợi:
Những thay đổi đối với UX
Những thay đổi đối với UI
Press enter hoặc nhấp để xem hình ảnh ở kích thước đầy đủ.
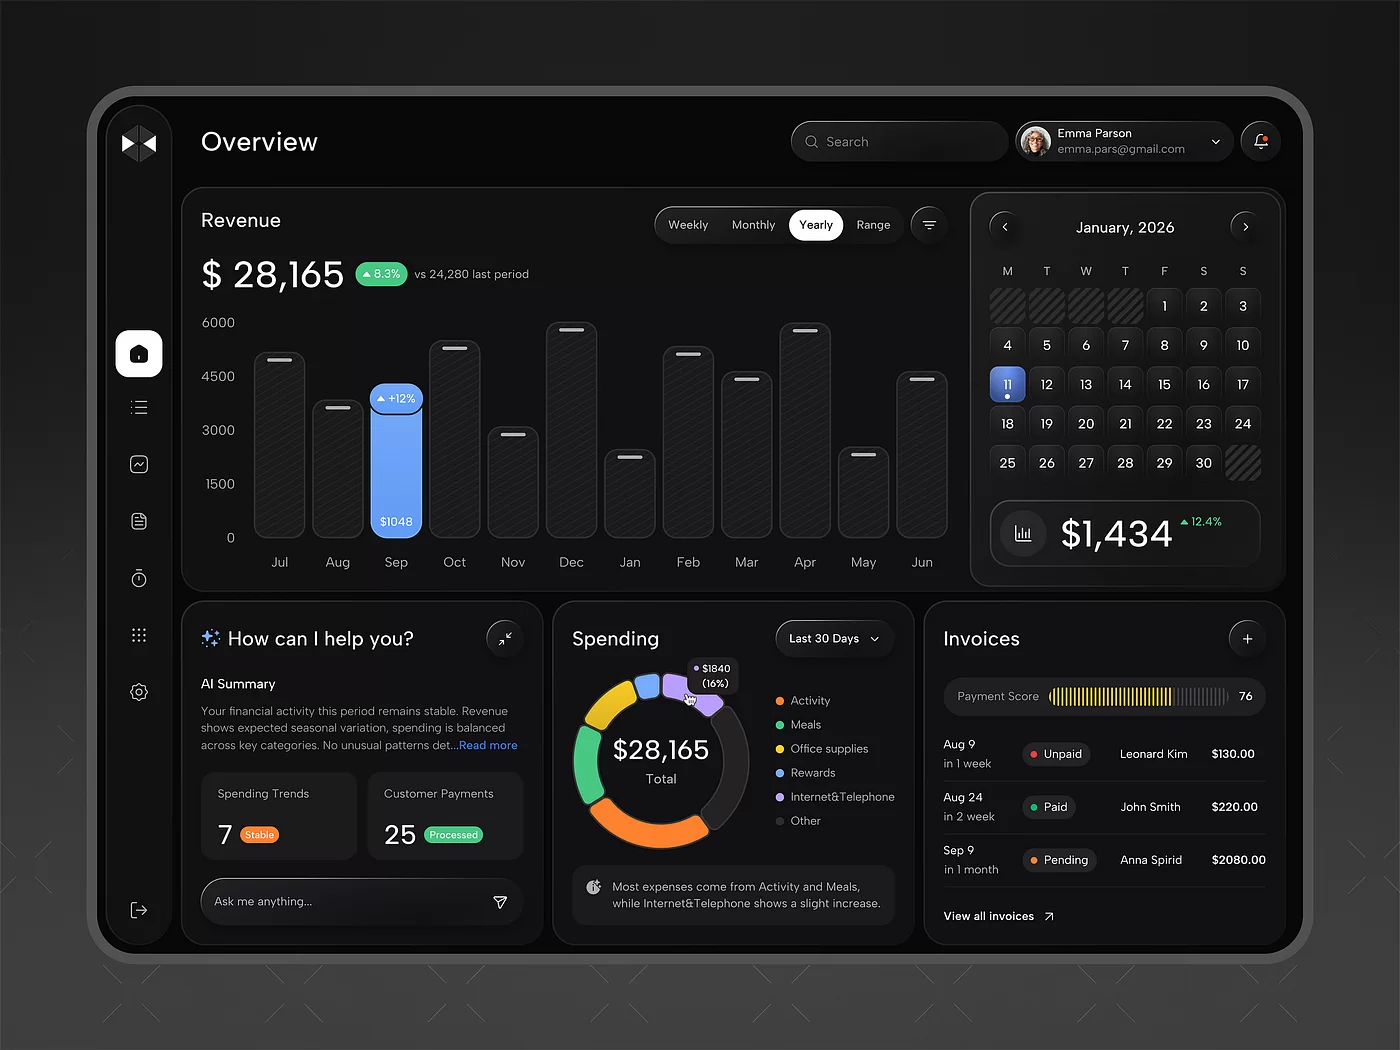
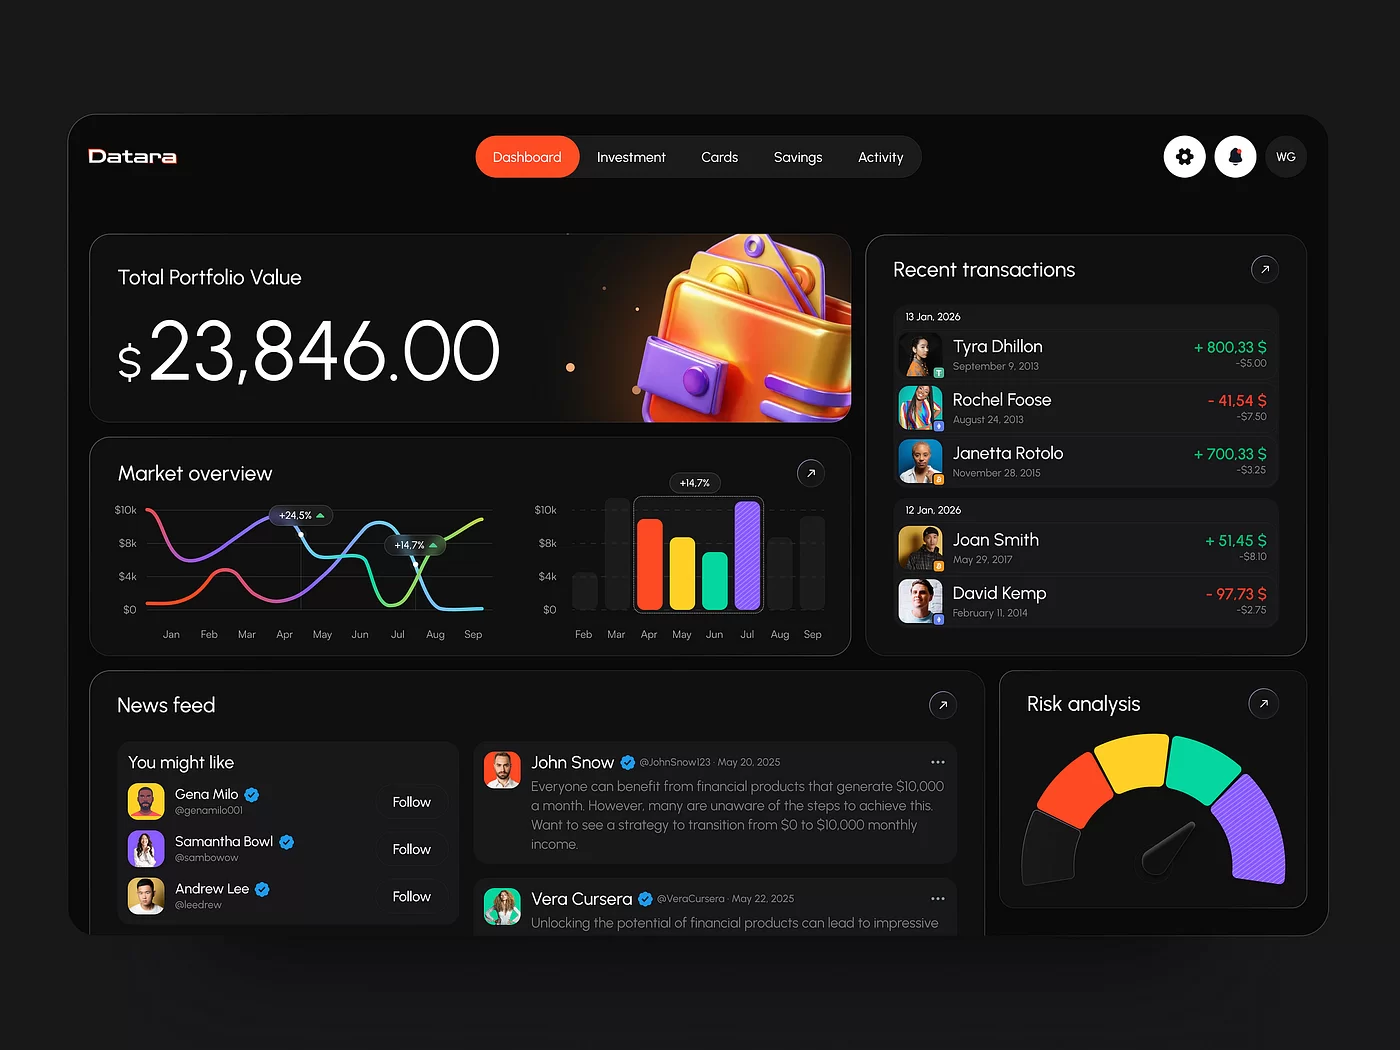
Tổng quan phân tích dữ liệu bằng AI
Những gì đã thay đổi
Trí tuệ nhân tạo trong fintech đã mở rộng đáng kể vai trò của mình. AI đang dần tự động hóa nhiều tác vụ hơn trong phạm vi các quy tắc, cơ chế kiểm soát và yêu cầu minh bạch được xác định trước.
Agentic AI có khả năng lập kế hoạch cho nhiều hành động liên tiếp (“Tôi cần phê duyệt khoản vay → kiểm tra lịch sử tín dụng → đánh giá rủi ro → tạo điều khoản → gửi đề nghị”), sử dụng các công cụ như API, cơ sở dữ liệu và dịch vụ bên ngoài, học hỏi từ sai sót và tương tác với những tác nhân khác.
JPMorgan Chase đã triển khai “AI-driven Coach” dành cho các cố vấn tài chính. AI giúp tăng tốc nghiên cứu lên 95% và tiết kiệm 1,5 tỷ USD thông qua hoạt động ngăn chặn gian lận. Các ngân hàng đang triển khai những tác nhân tự chủ để thẩm định khoản vay, phát hiện gian lận và phân loại hồ sơ KYC. AI không còn chờ lệnh. Nó chủ động hành động.
Các hệ thống bảo mật hiện có, chẳng hạn như KYC và phát hiện gian lận, được xây dựng dựa trên hành vi của con người. Chúng theo dõi vị trí, tín hiệu thiết bị và kiểu gõ phím. Các tác nhân AI hoạt động theo cách khác. Chúng không nhập dữ liệu với những khoảng dừng, không mắc lỗi đánh máy và không chuyển đổi giữa các tab.
Do đó, cần có những giao thức xác minh mới dành cho tác nhân. Khái niệm này được gọi là Know Your Agent (KYA).
Các nhà thiết kế đưa “Hồ sơ tác nhân” (Agent Profile) vào giao diện. Khi trợ lý AI của người dùng, chẳng hạn Google Agent hoặc Microsoft Copilot, khởi tạo một giao dịch, hệ thống phải nhận diện và cấp quyền cho tác nhân đó.
Một quy trình xin chấp thuận rõ ràng sẽ xuất hiện:
“Trợ lý AI của bạn muốn thực hiện giao dịch mua trị giá 45 USD. [Phê duyệt] [Từ chối] [Đặt giới hạn].”
Bảng điều khiển quản lý quyền của tác nhân trở thành một phần của hệ thống: “Google Assistant có thể chi tối đa 100 USD mỗi ngày cho thực phẩm, nhưng không được phép đầu tư.”
Visa đã công bố kế hoạch Intelligent Commerce. Mastercard giới thiệu Agent Pay. Cả hai hệ thống đều tập trung vào việc xác minh các khoản thanh toán tự động.
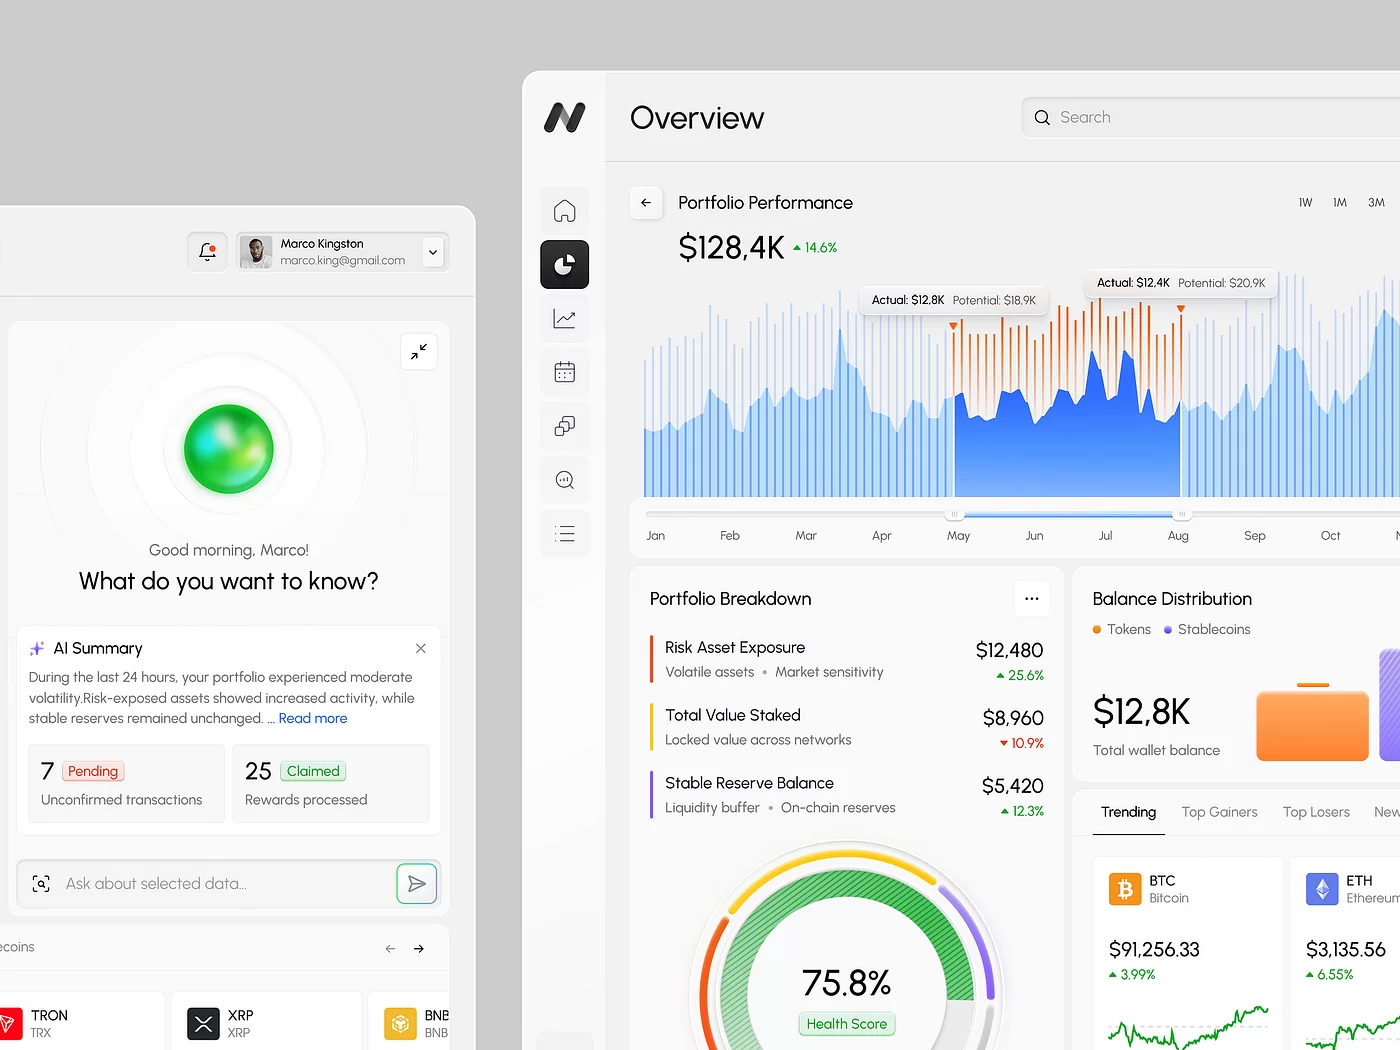
Microsoft, Stripe và PayPal đang tích hợp các hệ thống thanh toán trực tiếp vào giao diện trò chuyện AI.
Ví dụ, người dùng nhập vào Copilot: “Hãy mua cho tôi một vé tàu đến Berlin vào ngày mai.” AI tìm các lựa chọn, so sánh, hoàn tất giao dịch mua và gửi xác nhận.
Mỗi giao dịch phải có bước xác nhận: “Tôi tìm thấy một vé giá 89 €. Bạn có xác nhận mua không? [Có] [Xem các lựa chọn khác].”
Việc lưu lại lịch sử kiểm toán là điều thiết yếu. Sau khi mua hàng, người dùng có thể xem toàn bộ quá trình: tác nhân đã tìm kiếm những gì, cân nhắc những lựa chọn nào và tại sao một lựa chọn cụ thể được chọn.
Khi xảy ra lỗi, hệ thống cung cấp nút “Hoàn tác” (Undo) kèm lời giải thích: “Đã hủy giao dịch mua. Tiền sẽ được hoàn lại vào tài khoản của bạn trong vòng 3–5 ngày.”
Không phải mọi quyết định đều có thể giao cho AI. Những thao tác có rủi ro cao như chuyển khoản lớn, thay đổi điều khoản vay hoặc xóa tài khoản cần có sự giám sát của con người.
Quy trình chuyển cấp xử lý:
“AI không thể tự phê duyệt khoản vay này. Hồ sơ của bạn đã được chuyển đến chuyên viên. Thời gian phản hồi dự kiến: 2 giờ.”
Giải thích minh bạch:
“Tại sao cần xét duyệt thủ công? Hạn mức bạn yêu cầu vượt quá ngưỡng phê duyệt tự động.”
Agentic AI đòi hỏi phải thiết kế lại toàn bộ kiến trúc niềm tin. Các nhà thiết kế không chỉ tạo giao diện cho con người mà còn cho những tác nhân thay mặt con người thực hiện công việc.
Trong fintech, AI ngày càng không chỉ phân tích. Nó còn chủ động khởi tạo hành động: đề xuất chuyển tiền, phân bổ nguồn vốn, chặn hoạt động đáng ngờ và tạo điều khoản vay.
Tự động hóa được chào đón, nhưng chỉ khi người dùng vẫn giữ được cảm giác kiểm soát.
Những thay đổi đối với UX
Những thay đổi đối với UI
AI trong fintech không đòi hỏi chủ nghĩa tối giản bằng mọi giá, mà cần một kiến trúc kiểm soát minh bạch.
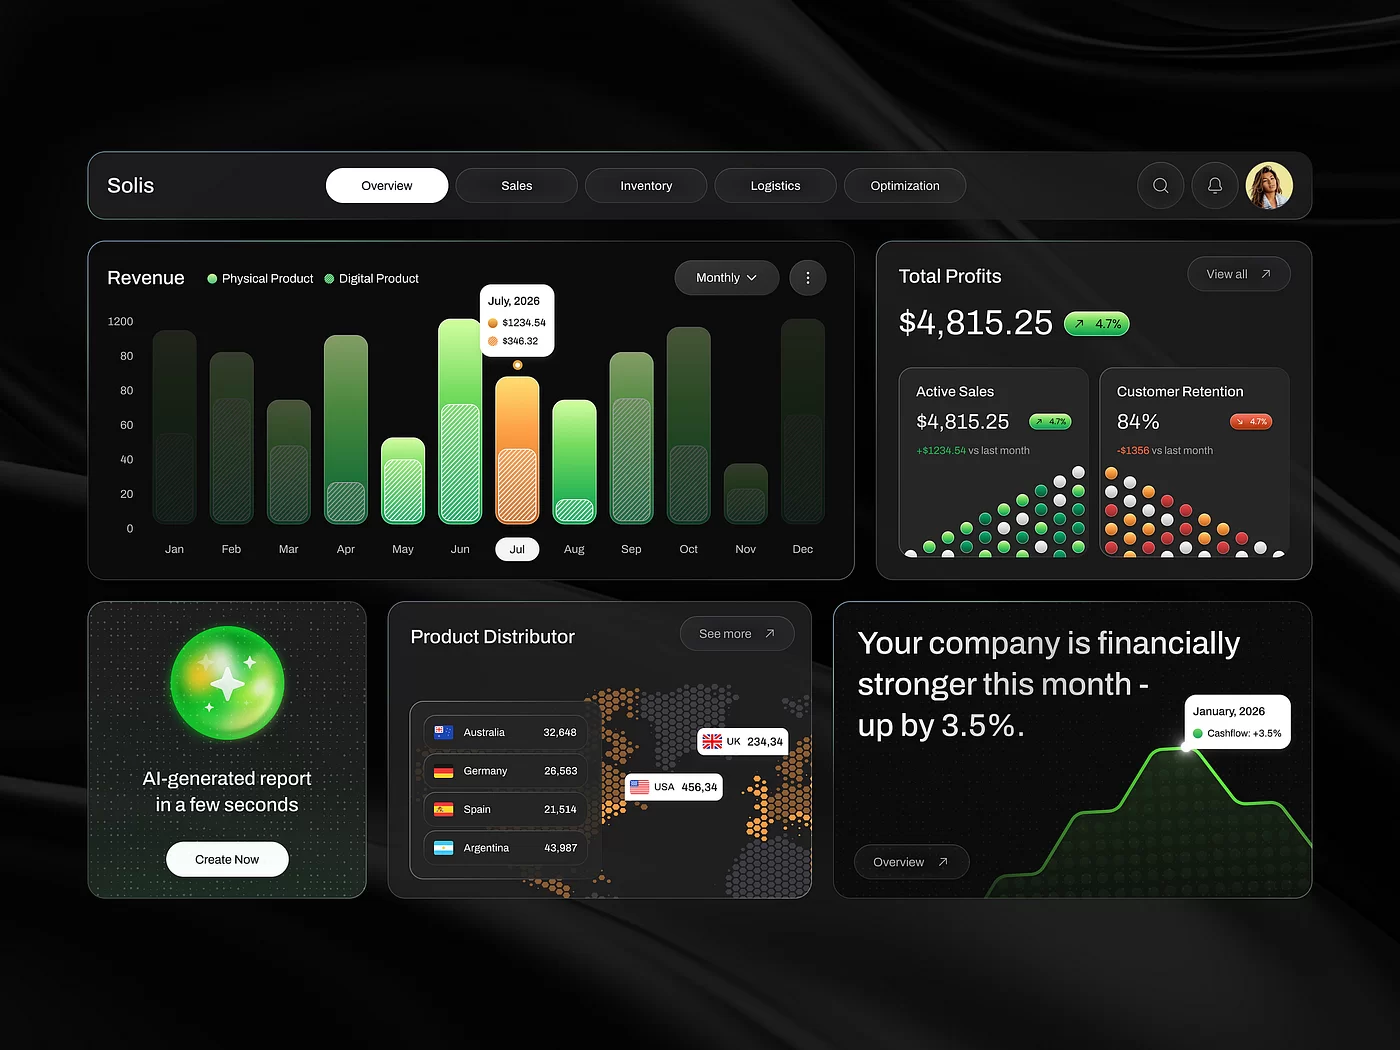
Những gì đã thay đổi
Các hoạt động tài chính hiện diễn ra ngay trong sàn thương mại điện tử, nền tảng SaaS và cuộc trò chuyện với AI, thay vì yêu cầu người dùng mở một ứng dụng ngân hàng riêng biệt.
Tài chính nhúng (Embedded Finance) là việc tích hợp các dịch vụ tài chính như thanh toán, cho vay và bảo hiểm trực tiếp vào những nền tảng phi tài chính. Ví dụ, Uber cung cấp thẻ ghi nợ và tài khoản thanh toán cho tài xế ngay trong ứng dụng. Shopify Balance cho phép người bán quản lý tài chính doanh nghiệp mà không cần sử dụng ngân hàng truyền thống. Klarna, Affirm và Afterpay tích hợp hình thức mua trước, trả sau (BNPL) trực tiếp vào quy trình thanh toán thương mại điện tử.
Tài chính nhúng đã vượt qua giai đoạn thử nghiệm và đang trở thành một thành phần ổn định trong mô hình kinh doanh của các nền tảng. Theo Bain & Company, doanh thu từ tài chính nhúng tại Hoa Kỳ có thể tăng từ khoảng 22 tỷ USD vào năm 2021 lên khoảng 51 tỷ USD vào năm 2026, với tốc độ tăng trưởng kép hằng năm (CAGR) ước tính 19%. Trong khi đó, GlobalData dự báo tổng giá trị giao dịch BNPL trên toàn cầu có thể đạt khoảng 576 tỷ USD vào năm 2026.
Đây không còn là một sản phẩm ngách. Tài chính nhúng đã trở thành hạ tầng tài chính quy mô lớn được tích hợp vào các sàn thương mại điện tử, nền tảng SaaS và hệ sinh thái số.
Tài chính không còn đòi hỏi một ứng dụng riêng. Nó diễn ra ngay tại nơi nhu cầu phát sinh.
Người dùng không còn phải chủ động đi đến bước thanh toán. Họ hoàn thành một hành động và khoản thanh toán diễn ra ở phía sau.
Thanh toán chỉ với một lần chạm: nút “Mua ngay” không cần chuyển hướng đến cổng thanh toán.
Lưu phương thức thanh toán với lựa chọn mặc định thông minh: “Thanh toán bằng thẻ ···· 4242 (phương thức ưu tiên của bạn).”
Thông tin rõ ràng sau giao dịch: “Đã thanh toán. 45 USD đã được trừ từ thẻ của bạn. [Xem biên lai].”
Các cửa hàng sử dụng Shopify có thể được giới thiệu trực tiếp trong những quy trình mua sắm có AI hỗ trợ.
BNPL không còn chỉ là một lựa chọn ở bước thanh toán. Tác nhân AI có thể đề xuất hình thức này dựa trên hành vi người dùng.
Đề xuất cá nhân hóa:
“Bạn đang xem một chiếc laptop giá 1.200 USD. Chúng tôi có thể chia thành 4 kỳ thanh toán, mỗi kỳ 300 USD, không tính lãi.”
Để bảo đảm tính minh bạch, tổng chi phí phải được hiển thị ngay từ đầu, bao gồm mọi khoản phí.
Mức độ tin cậy:
“Chúng tôi đánh giá khả năng hồ sơ của bạn được phê duyệt là 85%.”
Klarna sử dụng Trợ lý mua sắm AI (AI Shopping Assistant), không chỉ cung cấp BNPL mà còn điều chỉnh kế hoạch thanh toán theo hành vi người dùng.
Booking.com và các hãng hàng không cung cấp bảo hiểm trong quá trình đặt chỗ. Tesla tích hợp bảo hiểm ô tô vào quy trình mua xe.
Lựa chọn bổ sung không gây áp lực: “Bảo vệ chuyến đi với 12 USD (bảo hiểm hủy chuyến). [Thêm] [Không, cảm ơn].”
Giải thích: “Bảo hiểm này chi trả những gì? [Biểu tượng thông tin]” → cửa sổ bật lên với danh sách quyền lợi rõ ràng.
Không sử dụng các thủ thuật thiết kế gây thao túng (dark patterns): lựa chọn từ chối phải dễ nhìn và dễ thao tác tương đương với lựa chọn đồng ý.
Tài chính nhúng không chỉ đơn thuần là tích hợp API. Đó là việc thiết kế lại hành trình khách hàng để các hoạt động tài chính trở thành một phần tự nhiên của quy trình, thay vì một bước riêng biệt.
Những thay đổi đối với UX
Những thay đổi đối với UI
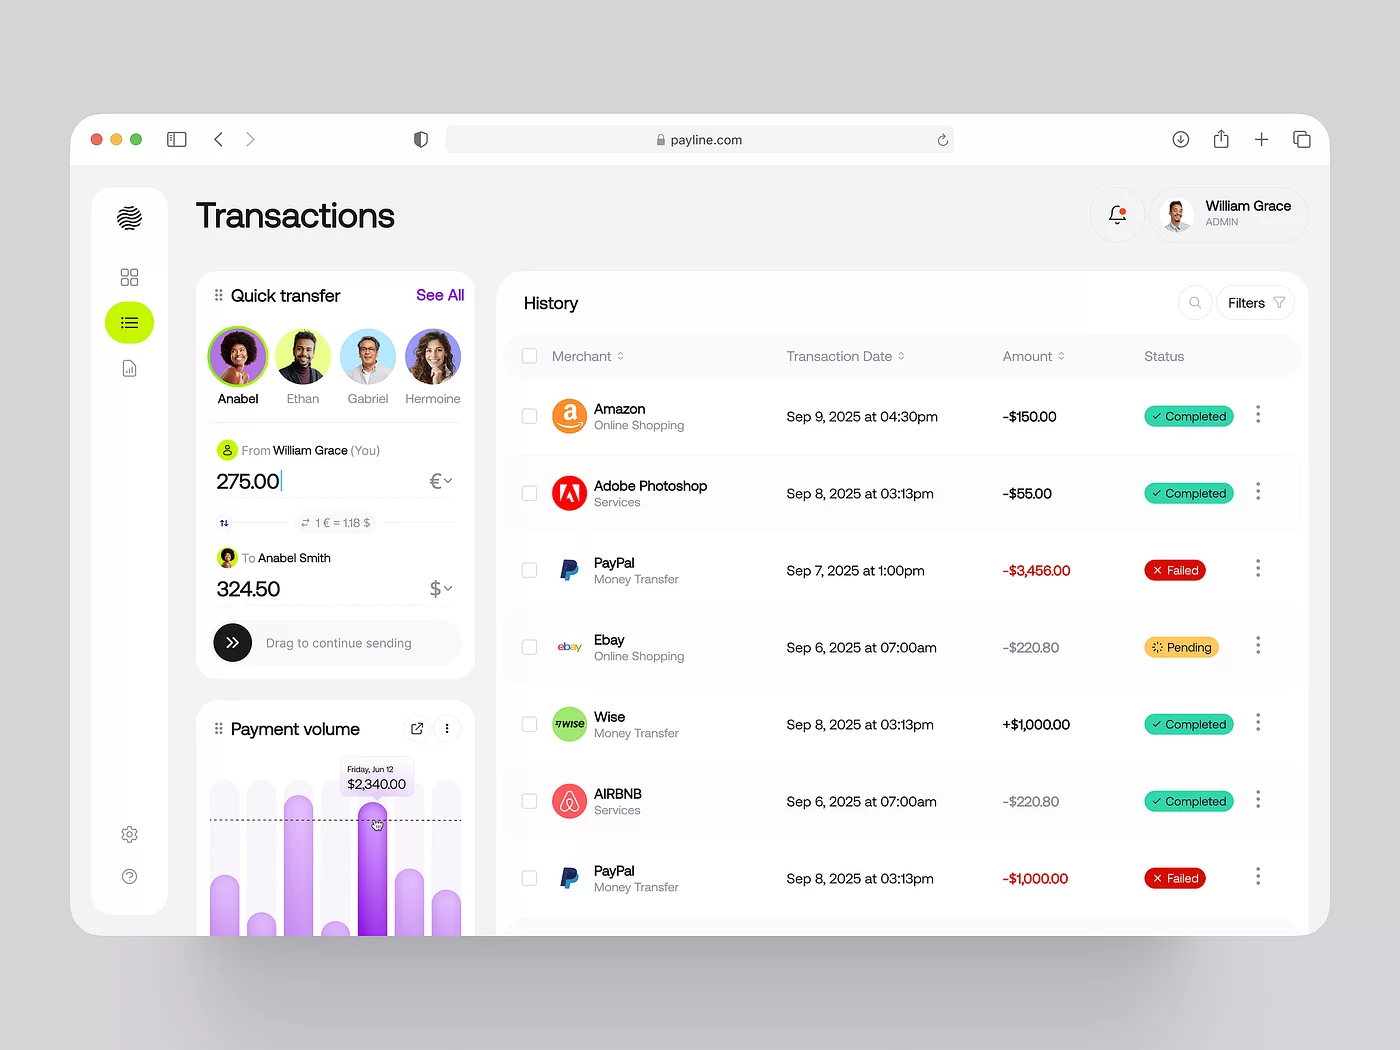
Những gì đã thay đổi
Dữ liệu tài chính đang trở nên dễ dàng chuyển đổi và chia sẻ giữa các nền tảng.
Tham gia Medium miễn phí để nhận thông tin cập nhật từ tác giả này.
Đăng ký
Ghi nhớ tôi để đăng nhập nhanh hơn
Tại Hoa Kỳ, quy định của CFPB theo Điều 1033 thiết lập quyền của người dùng trong việc truy cập và chuyển dữ liệu tài chính của mình cho bên thứ ba. Điều này làm thay đổi vai trò của ngân hàng và các nền tảng fintech. Dữ liệu không còn thuộc quyền kiểm soát độc quyền của nhà cung cấp.
Tại châu Âu và những khu vực khác, các sáng kiến tương tự đang mở rộng theo hướng open finance, trong đó không chỉ tài khoản ngân hàng mà cả khoản đầu tư, bảo hiểm, lương hưu và các tài sản tài chính khác cũng được tích hợp.
Trên toàn cầu, xu hướng này nhất quán: người dùng kiểm soát quyền truy cập vào dữ liệu cá nhân của mình.
Ví dụ: bạn có 3 tài khoản ngân hàng, 2 thẻ tín dụng, một tài khoản đầu tư, một kế hoạch hưu trí và các hợp đồng bảo hiểm nằm trong những ứng dụng khác nhau. Một bảng điều khiển duy nhất tổng hợp tất cả thông tin đó.
Nhóm tài khoản:
“Tài khoản thanh toán (12.450 USD)”
“Khoản đầu tư (34.200 USD)”
“Nợ (8.900 USD)”
Đồng bộ theo thời gian thực: dữ liệu được cập nhật ngay lập tức, thay vì chỉ một lần mỗi ngày.
Đề xuất hướng đến hành động:
“Bạn có 2.000 USD trong tài khoản tiết kiệm với lãi suất 0,5%. Bạn có muốn chuyển sang tài khoản có lãi suất 4,5% không? [Có] [Tìm hiểu thêm].”
Revolut và N26 đã cung cấp tính năng tổng hợp nhiều tài khoản ngân hàng.
Người dùng cấp quyền truy cập cho nhiều dịch vụ rồi sau đó quên mất dịch vụ nào có thể xem dữ liệu gì.
Trung tâm quản lý quyền:
“Các ứng dụng đang có quyền truy cập dữ liệu tài chính của bạn: [Danh sách].”
Đối với từng ứng dụng:
“Có quyền truy cập: số dư, giao dịch. Lần truy cập gần nhất: 5 phút trước. [Thu hồi quyền truy cập].”
Kiểm soát chi tiết:
“Mint có thể xem các giao dịch nhưng không thể khởi tạo thanh toán.”
Trước đây, việc chuyển tiền giữa các ngân hàng mất từ 1 đến 3 ngày. Hiện nay, thanh toán tức thời thông qua API open banking có thể hoàn tất chỉ trong vài giây.
Định tuyến thông minh:
“Chuyển tiền từ Ngân hàng A sang Ngân hàng B? Chúng tôi sẽ tìm tuyến chuyển tiền nhanh nhất.”
Minh bạch:
“Chuyển qua: Ngân hàng A → Trung tâm thanh toán bù trừ → Ngân hàng B. Thời gian: khoảng 30 giây. Phí: 0 USD.”
Open finance biến một hệ thống tài chính phân mảnh thành một hệ sinh thái thống nhất. Các nhà thiết kế giúp người dùng không phải đối mặt với sự phức tạp của hệ thống đó.
Những thay đổi đối với UX
Open banking và Điều 1033 tại Hoa Kỳ chuyển trọng tâm từ việc kết nối tài khoản sang quản lý quyền truy cập.
UX cần bao gồm:
Người dùng không chỉ cần biết tài khoản đã được kết nối mà còn phải hiểu rõ giới hạn của quyền truy cập.
Những thay đổi đối với UI
Giao diện phát triển từ một nút “Kết nối ngân hàng” đơn giản thành một hệ thống quản lý quyền kỹ thuật số.
Ngay cả khi các khung pháp lý tại Hoa Kỳ và EU khác nhau, những mô hình UX quản lý quyền truy cập đang dần trở thành tiêu chuẩn phổ quát.
Thanh toán tức thời không chỉ thay đổi tốc độ mà còn thay đổi chính kỳ vọng về tốc độ. Các hệ thống thanh toán theo thời gian thực đang dần trở thành tiêu chuẩn. Tiền được chuyển đi chỉ trong vài giây. Người dùng mong đợi “tiền đến ngay”. Bất kỳ trạng thái nào như “đang xử lý” đều lập tức làm nảy sinh nghi ngờ.
Những thay đổi đối với UX
Những thay đổi đối với UI
Khả năng chống chịu trong vận hành là khả năng UX tiếp tục hoạt động ngay cả khi có sự cố xảy ra.
DORA yêu cầu các công ty tài chính tại EU lập hồ sơ và kiểm tra khả năng chống chịu trước các mối đe dọa mạng và gián đoạn dịch vụ. Điều này bao gồm việc xác định và lập bản đồ tất cả nhà cung cấp bên thứ ba quan trọng, chẳng hạn dịch vụ đám mây, cổng thanh toán và nhà cung cấp dữ liệu. Quy định cũng yêu cầu kiểm tra sức chịu đựng định kỳ, bao gồm mô phỏng các cuộc tấn công và sự cố dịch vụ, đồng thời báo cáo sự cố trong vòng vài giờ thay vì vài ngày.
Tại Hoa Kỳ, các ngân hàng đã được yêu cầu báo cáo những sự cố nghiêm trọng trong vòng vài giờ. Theo DORA, các yêu cầu tại châu Âu thậm chí còn nghiêm ngặt hơn.
Khi một dịch vụ gặp sự cố, người dùng không nên chỉ nhìn thấy thông báo “Error 500”. Giao diện cần cung cấp phương án thay thế.
Thông báo trạng thái:
“Dịch vụ chuyển khoản hiện tạm thời không khả dụng. Chúng tôi đang khắc phục sự cố. Thời gian khôi phục dự kiến: 15 phút.”
Quy trình thay thế:
“Không thể chuyển tiền qua ngân hàng? Hãy thử sử dụng thẻ của bạn.”
Thông tin lịch sử:
“Bạn có thể xem các giao dịch trong 30 ngày gần nhất, nhưng dữ liệu theo thời gian thực hiện chưa khả dụng.”
Cung cấp một trang trạng thái riêng, chẳng hạn status.yourfintech.com, với các bản cập nhật trực tiếp.
Thông báo trong ứng dụng:
“Chúng tôi phát hiện sự cố thanh toán lúc 14:35. Trạng thái hiện tại: đang điều tra. Cập nhật gần nhất: 2 phút trước.”
Ví dụ:
“Khoản thanh toán 500 USD của bạn đang bị chậm do sự cố kỹ thuật. [Hủy và thử lại sau] [Chờ] [Liên hệ hỗ trợ].”
Những gì đã thay đổi
Token hóa là quá trình đại diện các tài sản trong thế giới thực, chẳng hạn bất động sản, trái phiếu và quỹ thị trường tiền tệ, dưới dạng token kỹ thuật số.
Tại EU, MiCA thiết lập khung pháp lý được quản lý cho tài sản tiền mã hóa. Tại Hoa Kỳ, hoạt động giám sát stablecoin và tài sản số ở cấp liên bang và tiểu bang đang được tăng cường.
Các tổ chức tài chính lớn, bao gồm JPMorgan và Citi, đang thử nghiệm các công cụ tài chính được token hóa trong phân khúc khách hàng tổ chức, từ sản phẩm trái phiếu kho bạc đến tài sản thực.
Thị trường tài sản thực được token hóa đã đạt quy mô hàng chục tỷ USD và tiếp tục phát triển. Đồng thời, khối lượng giao dịch stablecoin đang tăng lên, khi stablecoin đóng vai trò như một lớp hạ tầng cho thanh toán số.
Token hóa không còn là một thử nghiệm. Nó đang trở thành hạ tầng.
Phần lớn người dùng không hiểu token, blockchain hoặc phí gas.
Trừu tượng hóa sự phức tạp: người dùng không cần nhìn thấy “Gửi USDC qua Ethereum”. Họ chỉ cần thấy “Gửi 100 USD cho Alex”.
Quản lý ví không phức tạp: “Ví của bạn: 1.250 USDC”. Địa chỉ 0x7a3f…bd9e không được hiển thị trừ khi người dùng cần thông tin nâng cao.
Hiển thị thông tin theo từng cấp độ: chế độ nâng cao dành cho người dùng muốn xem thông tin kỹ thuật.
USDC của Circle được tích hợp vào các nền tảng phổ thông như một “đồng đô la kỹ thuật số”, thay vì nhấn mạnh cơ chế hoạt động của blockchain.
Token hóa cho phép sở hữu một phần tài sản, chẳng hạn 1/1.000 giá trị của một tòa nhà.
Trực quan hóa quyền sở hữu:
“Bạn sở hữu 0,5% tòa nhà này. Giá trị phần sở hữu của bạn: 5.000 USD. Thu nhập hằng năm: 450 USD.”
Chỉ báo thanh khoản:
“Bạn có thể bán phần sở hữu của mình bất cứ lúc nào. Nhu cầu hiện tại: cao.”
Các giao dịch chuyển tiền truyền thống mất nhiều ngày. Tài sản được token hóa có thể được chuyển chỉ trong vài giây.
Xác nhận theo thời gian thực:
“Đã hoàn tất chuyển khoản. 100 USDC đã được gửi cho Alex. [Xem trên blockchain].”
Lịch sử giao dịch có thể bao gồm liên kết đến trình khám phá blockchain dành cho người dùng có kiến thức kỹ thuật nâng cao.
Thiết kế cho tài sản số cần cân bằng giữa sự đơn giản dành cho số đông và tính minh bạch dành cho người dùng chuyên sâu.
Những gì đã thay đổi
Cá nhân hóa bằng AI trong fintech đã đạt đến một cấp độ mới. Người dùng ngày càng mong đợi những đề xuất tài chính được cá nhân hóa. Các ngân hàng đang dựa nhiều hơn vào việc phân nhóm theo hành vi thay vì các nhóm nhân khẩu học.
Ví dụ, Revolut gửi thông báo cá nhân hóa dựa trên thói quen chi tiêu. N26 cung cấp thông tin theo ngữ cảnh như: “Tháng này, bạn đã chi nhiều hơn 15% cho nhà hàng.”
Tuy nhiên, có nguy cơ cá nhân hóa trở nên đáng sợ hoặc xâm phạm riêng tư khi AI dường như biết quá nhiều và khiến người dùng cảm thấy không thoải mái.
Bảng điều khiển điều chỉnh theo hành vi người dùng. Những người thường xuyên giao dịch sẽ thấy báo giá cổ phiếu. Người quan tâm đến ngân sách sẽ thấy bảng phân tích chi tiêu.
Quyền kiểm soát của người dùng là điều thiết yếu:
“Tùy chỉnh bảng điều khiển [Chỉnh sửa].”
Ví dụ:
“Hôm nay là ngày nhận lương. Bạn có muốn thêm 200 USD vào quỹ dự phòng không?”
“Gói đăng ký Spotify của bạn (9,99 USD) sẽ gia hạn vào ngày mai. Bạn có đủ số dư để thanh toán.”
Đây là những thông báo hữu ích và phù hợp với ngữ cảnh.
Những điều cần tránh:
“Bạn thường xuyên ăn ngoài. Có lẽ bạn nên nấu ăn tại nhà.” Cách diễn đạt này tạo cảm giác xâm phạm và phán xét.
Cài đặt → Cá nhân hóa:
“AI có thể phân tích dữ liệu của bạn ở mức độ nào?”
[Chỉ giao dịch]
[Giao dịch + vị trí]
[Tất cả, bao gồm cả thói quen]
Minh bạch:
“Chúng tôi sử dụng dữ liệu của bạn để ngăn chặn gian lận và cung cấp thông tin phân tích được cá nhân hóa.”
Cá nhân hóa bằng AI không chỉ là biết điều gì quan trọng mà còn phải trao cho người dùng quyền kiểm soát mức độ AI được phép phân tích hành vi của họ.
Những gì đã thay đổi
Sự gia tăng của các hành vi gian lận được phản ánh trong dữ liệu chính thức của FTC. Bảo vệ người dùng không còn chỉ là chức năng ở phía máy chủ (backend). Nó trở thành một phần của trải nghiệm người dùng. Người dùng muốn cảm nhận được rằng sản phẩm đang bảo vệ họ, nhưng không muốn phải trải qua quá nhiều bước gây phiền phức.
Những thay đổi đối với UX
Những thay đổi đối với UI
Chúng ta đang tiến tới các hệ sinh thái trong đó quy định pháp lý được tích hợp vào UX ngay từ ngày đầu tiên, còn các tác nhân AI hành động thay mặt người dùng dưới sự kiểm soát của họ. Dịch vụ tài chính được tích hợp vào các hoạt động thường ngày. Mọi vấn đề tài chính được quản lý từ một nơi duy nhất. Hệ thống vẫn duy trì khả năng hoạt động khi xảy ra gián đoạn. Tài sản số trở nên đơn giản như gửi email. Cá nhân hóa hỗ trợ người dùng mà không xâm phạm quyền riêng tư.
Đối với nhà sáng lập startup: kiến trúc tuân thủ phải là một phần của MVP ngay từ đầu, không phải thứ được bổ sung sau này. Hãy đầu tư vào thiết kế có khả năng giải thích các khái niệm phức tạp bằng ngôn ngữ đơn giản.
Đối với doanh nhân: tài chính nhúng là một lợi thế chiến lược. Những nền tảng tích hợp dịch vụ tài chính có khả năng giữ chân người dùng hiệu quả hơn.
Đối với người làm marketing: niềm tin là sự xa xỉ mới. Người dùng lựa chọn những sản phẩm mang lại quyền kiểm soát, tính minh bạch và lời giải thích rõ ràng.
Đối với nhà thiết kế: đừng đơn giản hóa sự phức tạp bằng cách loại bỏ những thông tin cần thiết. Hãy làm cho sự phức tạp trở nên dễ hiểu. Fintech là lĩnh vực mà mỗi nút bấm đều có thể khiến người dùng mất tiền hoặc giúp họ tiết kiệm tiền. Thiết kế phải hoạt động như một công cụ xây dựng niềm tin.
Fintech năm 2026 đã chính thức chuyển từ việc được xem là một bước đột phá công nghệ sang vai trò hạ tầng. Nhiệm vụ của thiết kế là làm cho hạ tầng này trở nên dễ sử dụng và gần gũi với con người.
Trong môi trường này, UX là công cụ giảm thiểu rủi ro. UI là phương tiện thể hiện quyền kiểm soát.
Và chính điều đó tạo nên sự khác biệt giữa thiết kế fintech và UX tốt nói chung.
Thoạt nhìn, điều này có vẻ hợp lý. Sự rõ ràng, logic và khả năng dự đoán là những nền tảng phổ quát của thiết kế. Tuy nhiên, fintech hoạt động trong những điều kiện ràng buộc khác biệt.
Trong lĩnh vực fintech, mỗi tương tác đều có thể dẫn đến những hệ quả tài chính. Đôi khi, những hệ quả đó xảy ra ngay lập tức.
Khi kết hợp thanh toán tức thời, tình trạng gian lận gia tăng, open banking và tự động hóa bằng AI, chúng ta có thể thấy rõ rằng UX tốt chỉ là nền tảng ban đầu.
Năm 2025 trở thành bước ngoặt đối với fintech. Tại Hoa Kỳ, hoạt động giám sát liên bang đối với stablecoin và tài sản số ngày càng được tăng cường. Tại châu Âu, MiCA đang hoàn tất giai đoạn chuyển tiếp, trong khi DORA đưa ra các yêu cầu nghiêm ngặt về khả năng chống chịu và duy trì hoạt động. Thị trường fintech toàn cầu được định giá 416 tỷ USD. Đến năm 2034, con số này có thể đạt gần 1,6 nghìn tỷ USD. AI ngày càng không chỉ phân tích dữ liệu mà còn chủ động thực hiện hành động trong phạm vi các quy tắc được xác định trước. Dịch vụ tài chính đang được tích hợp sâu hơn vào những nền tảng phi tài chính. Quy định pháp lý đang chuyển từ gánh nặng thủ tục thành lợi thế cạnh tranh.
Phần Hero cho nền tảng thanh toán
Trong năm 2026, thiết kế fintech về bản chất là việc quản lý rủi ro, tính minh bạch và quyền kiểm soát thông qua giao diện. Những thay đổi quan trọng của ngành đã và đang làm biến đổi UX và UI.
Hãy cùng tìm hiểu những gì đang chờ đợi phía trước và cách các nhà thiết kế, doanh nhân cùng đội ngũ phát triển sản phẩm nên ứng phó với những thay đổi này.
Có thể quan sát những thay đổi đó qua nhiều xu hướng song song: tốc độ, mức độ tự chủ của AI, tài chính nhúng, khả năng chuyển đổi dữ liệu, khả năng chống chịu trong vận hành và một cấp độ quản lý rủi ro mới.
Press enter hoặc nhấp để xem hình ảnh ở kích thước đầy đủ.
Trang đích cho nền tảng chuyển đổi và theo dõi tiền mã hóa
1. Quy định pháp lý trở thành một phần của giao diện
Những gì đã thay đổi
Hoạt động giám sát tài sản số, open banking và các hệ thống AI trên toàn cầu đang được tăng cường. Những yêu cầu về tính minh bạch, khả năng giải thích và quản trị dữ liệu ngày càng cụ thể, có thể đo lường được.
Vào tháng 2 năm 2025, Đạo luật AI của EU (EU AI Act) chính thức có hiệu lực. Giai đoạn đầu bao gồm lệnh cấm một số loại AI nhất định và các yêu cầu về tính minh bạch của thuật toán. Đến năm 2027, các hệ thống AI có rủi ro cao, chẳng hạn như chấm điểm tín dụng và thẩm định bảo hiểm, phải trải qua quy trình chứng nhận đầy đủ. DORA yêu cầu các công ty fintech tại châu Âu lập hồ sơ toàn bộ chuỗi phụ thuộc vào bên thứ ba, tiến hành kiểm tra sức chịu đựng định kỳ và báo cáo sự cố an ninh mạng trong vòng vài giờ. Đạo luật GENIUS đặt stablecoin dưới sự giám sát của liên bang tại Hoa Kỳ. Đạo luật này tăng cường các yêu cầu về tài sản bảo chứng và tính minh bạch của dự trữ nhằm bảo đảm sự ổn định của hệ thống.
Tại Liên minh châu Âu, giai đoạn chuyển tiếp của MiCA kết thúc vào ngày 1 tháng 6 năm 2026. Tất cả nền tảng tiền mã hóa chưa có giấy phép CASP đều phải ngừng hoạt động tại EU hoặc xin cấp phép.
Quy định pháp lý không còn chạy theo đổi mới công nghệ. Thay vào đó, chúng định hình cách sản phẩm fintech được thiết kế ngay từ đầu. Việc tuân thủ đã chuyển từ hoạt động rà soát định kỳ sang giám sát liên tục.
- Tuân thủ ngay từ khâu thiết kế (Compliance by Design)
Quy trình đăng ký đang được rút ngắn trong khi các yêu cầu ngày càng tăng. Trước đây, việc xác minh KYC có thể mất nhiều ngày. Người dùng phải tự tải lên bản quét giấy tờ và chờ xét duyệt. Hiện nay, xác minh sinh trắc học có thể diễn ra theo thời gian thực. Camera nhận diện giấy tờ trong vòng 20–30 giây, bước kiểm tra tính sống (liveness check) xác minh người thật thông qua video selfie, còn công nghệ OCR tự động trích xuất dữ liệu.
Các nhà thiết kế chia quy trình KYC thành những bước nhỏ. Ví dụ: Bước 2/3 – Xác minh giấy tờ tùy thân.
Thanh tiến trình hiển thị thời gian cụ thể thay vì những vòng xoay tải trang chung chung. Nội dung trấn an người dùng giúp giải thích rõ ràng: “Chúng tôi đang xác minh danh tính của bạn một cách an toàn. Quá trình này thường mất 20 giây.”
Các phương án dự phòng cho phép người dùng tải ảnh lên thủ công nếu chức năng quét không hoạt động. Tiến trình được lưu lại và người dùng có thể tiếp tục vào lúc khác trên bất kỳ thiết bị nào.
Cash App sử dụng quy trình đăng ký với từng câu hỏi riêng biệt, mỗi màn hình chỉ hiển thị một câu hỏi. Chime giải thích lý do cần cung cấp từng loại thông tin ở mỗi bước.
Press enter hoặc nhấp để xem hình ảnh ở kích thước đầy đủ.
Website fintech hiện đại và bảng điều khiển thanh toán
- Minh bạch và kiểm soát dữ liệu
GDPR yêu cầu người dùng có thể xem dữ liệu nào đang được lưu trữ về họ, xuất dữ liệu đó dưới định dạng máy có thể đọc được, yêu cầu xóa dữ liệu và rút lại sự đồng ý xử lý dữ liệu.
Các nhà thiết kế xây dựng một mục riêng mang tên “Dữ liệu của tôi” (My Data), với cách trình bày trực quan và rõ ràng: dữ liệu nào được thu thập, được sử dụng vì mục đích gì và được chia sẻ với ai. Nút “Xuất dữ liệu” (Export Data) cho phép tạo tệp JSON hoặc CSV chỉ bằng một cú nhấp. Nút “Xóa tài khoản” (Delete Account) phải dễ nhìn, dễ truy cập, không bị giấu sâu trong mục câu hỏi thường gặp.
Quy trình xin chấp thuận được chia thành từng bước: “Chúng tôi muốn sử dụng vị trí của bạn để ngăn chặn gian lận. [Cho phép] [Từ chối].”
- AI có khả năng giải thích (Explainable AI)
Nếu AI từ chối khoản vay hoặc chặn một giao dịch, người dùng có quyền biết lý do.
Thay vì hiển thị “Đơn đăng ký của bạn đã bị từ chối”, nhà thiết kế có thể viết: “Đơn đăng ký của bạn bị từ chối do điểm tín dụng thấp và chưa có bằng chứng xác minh thu nhập trong 3 tháng gần nhất. Sau đây là những điều bạn có thể cải thiện: [liên kết đến các đề xuất].”
Đối với giao dịch bị chặn: “Chúng tôi đã chặn khoản thanh toán 1.500 USD tại Amsterdam vì đây là địa điểm bất thường đối với bạn. Có phải bạn thực hiện giao dịch này không? [Có, mở khóa] hoặc [Không, đây là hành vi gian lận].”
Tuân thủ ngay từ khâu thiết kế chính là kiến trúc niềm tin được tích hợp vào mọi quy trình.
Người dùng mong đợi:
- Xác minh tức thì.
- Giải thích rõ ràng về các quyết định.
- Quyền kiểm soát dữ liệu cá nhân.
- Minh bạch về việc chặn giao dịch và các hạn chế.
Những thay đổi đối với UX
- Quy trình đăng ký được chia thành các bước ngắn gọn, rõ ràng.
- Mỗi yêu cầu cung cấp dữ liệu đều đi kèm lời giải thích về lý do cần thiết.
- Mọi trường hợp từ chối hoặc chặn đều có lý do cụ thể.
- UX trở thành kiến trúc xây dựng niềm tin.
Những thay đổi đối với UI
- Sử dụng chỉ báo tiến trình thay cho biểu tượng tải trang chung chung.
- Hiển thị mục “Dữ liệu của tôi” ở vị trí dễ tìm.
- Quản lý sự đồng ý một cách đơn giản.
- Thông báo từ chối rõ ràng, dễ hiểu.
Press enter hoặc nhấp để xem hình ảnh ở kích thước đầy đủ.
Tổng quan phân tích dữ liệu bằng AI
2. AI tác nhân (Agentic AI): từ đưa ra đề xuất đến trực tiếp hành động
Những gì đã thay đổi
Trí tuệ nhân tạo trong fintech đã mở rộng đáng kể vai trò của mình. AI đang dần tự động hóa nhiều tác vụ hơn trong phạm vi các quy tắc, cơ chế kiểm soát và yêu cầu minh bạch được xác định trước.
Agentic AI có khả năng lập kế hoạch cho nhiều hành động liên tiếp (“Tôi cần phê duyệt khoản vay → kiểm tra lịch sử tín dụng → đánh giá rủi ro → tạo điều khoản → gửi đề nghị”), sử dụng các công cụ như API, cơ sở dữ liệu và dịch vụ bên ngoài, học hỏi từ sai sót và tương tác với những tác nhân khác.
JPMorgan Chase đã triển khai “AI-driven Coach” dành cho các cố vấn tài chính. AI giúp tăng tốc nghiên cứu lên 95% và tiết kiệm 1,5 tỷ USD thông qua hoạt động ngăn chặn gian lận. Các ngân hàng đang triển khai những tác nhân tự chủ để thẩm định khoản vay, phát hiện gian lận và phân loại hồ sơ KYC. AI không còn chờ lệnh. Nó chủ động hành động.
- Xác minh danh tính tác nhân (Know Your Agent – KYA)
Các hệ thống bảo mật hiện có, chẳng hạn như KYC và phát hiện gian lận, được xây dựng dựa trên hành vi của con người. Chúng theo dõi vị trí, tín hiệu thiết bị và kiểu gõ phím. Các tác nhân AI hoạt động theo cách khác. Chúng không nhập dữ liệu với những khoảng dừng, không mắc lỗi đánh máy và không chuyển đổi giữa các tab.
Do đó, cần có những giao thức xác minh mới dành cho tác nhân. Khái niệm này được gọi là Know Your Agent (KYA).
Các nhà thiết kế đưa “Hồ sơ tác nhân” (Agent Profile) vào giao diện. Khi trợ lý AI của người dùng, chẳng hạn Google Agent hoặc Microsoft Copilot, khởi tạo một giao dịch, hệ thống phải nhận diện và cấp quyền cho tác nhân đó.
Một quy trình xin chấp thuận rõ ràng sẽ xuất hiện:
“Trợ lý AI của bạn muốn thực hiện giao dịch mua trị giá 45 USD. [Phê duyệt] [Từ chối] [Đặt giới hạn].”
Bảng điều khiển quản lý quyền của tác nhân trở thành một phần của hệ thống: “Google Assistant có thể chi tối đa 100 USD mỗi ngày cho thực phẩm, nhưng không được phép đầu tư.”
Visa đã công bố kế hoạch Intelligent Commerce. Mastercard giới thiệu Agent Pay. Cả hai hệ thống đều tập trung vào việc xác minh các khoản thanh toán tự động.
- Thương mại qua hội thoại (Conversational Commerce)
Microsoft, Stripe và PayPal đang tích hợp các hệ thống thanh toán trực tiếp vào giao diện trò chuyện AI.
Ví dụ, người dùng nhập vào Copilot: “Hãy mua cho tôi một vé tàu đến Berlin vào ngày mai.” AI tìm các lựa chọn, so sánh, hoàn tất giao dịch mua và gửi xác nhận.
Mỗi giao dịch phải có bước xác nhận: “Tôi tìm thấy một vé giá 89 €. Bạn có xác nhận mua không? [Có] [Xem các lựa chọn khác].”
Việc lưu lại lịch sử kiểm toán là điều thiết yếu. Sau khi mua hàng, người dùng có thể xem toàn bộ quá trình: tác nhân đã tìm kiếm những gì, cân nhắc những lựa chọn nào và tại sao một lựa chọn cụ thể được chọn.
Khi xảy ra lỗi, hệ thống cung cấp nút “Hoàn tác” (Undo) kèm lời giải thích: “Đã hủy giao dịch mua. Tiền sẽ được hoàn lại vào tài khoản của bạn trong vòng 3–5 ngày.”
- Con người tham gia kiểm soát các quyết định quan trọng (Human-in-the-loop)
Không phải mọi quyết định đều có thể giao cho AI. Những thao tác có rủi ro cao như chuyển khoản lớn, thay đổi điều khoản vay hoặc xóa tài khoản cần có sự giám sát của con người.
Quy trình chuyển cấp xử lý:
“AI không thể tự phê duyệt khoản vay này. Hồ sơ của bạn đã được chuyển đến chuyên viên. Thời gian phản hồi dự kiến: 2 giờ.”
Giải thích minh bạch:
“Tại sao cần xét duyệt thủ công? Hạn mức bạn yêu cầu vượt quá ngưỡng phê duyệt tự động.”
Agentic AI đòi hỏi phải thiết kế lại toàn bộ kiến trúc niềm tin. Các nhà thiết kế không chỉ tạo giao diện cho con người mà còn cho những tác nhân thay mặt con người thực hiện công việc.
Trong fintech, AI ngày càng không chỉ phân tích. Nó còn chủ động khởi tạo hành động: đề xuất chuyển tiền, phân bổ nguồn vốn, chặn hoạt động đáng ngờ và tạo điều khoản vay.
Tự động hóa được chào đón, nhưng chỉ khi người dùng vẫn giữ được cảm giác kiểm soát.
Những thay đổi đối với UX
- Mọi hành động của AI đều phải có bước xem trước.
- Người dùng phải nhìn thấy các giới hạn và quy tắc.
- Những quyết định quan trọng phải có sự tham gia kiểm soát của con người.
Những thay đổi đối với UI
- Màn hình quản lý quyền của AI.
- Nhãn rõ ràng như “Được hệ thống đề xuất”.
- Nhật ký hoạt động của AI.
- Nút hoàn tác hoặc yêu cầu xem xét lại.
AI trong fintech không đòi hỏi chủ nghĩa tối giản bằng mọi giá, mà cần một kiến trúc kiểm soát minh bạch.
3. Tài chính nhúng xóa nhòa ranh giới giữa các ứng dụng
Những gì đã thay đổi
Các hoạt động tài chính hiện diễn ra ngay trong sàn thương mại điện tử, nền tảng SaaS và cuộc trò chuyện với AI, thay vì yêu cầu người dùng mở một ứng dụng ngân hàng riêng biệt.
Tài chính nhúng (Embedded Finance) là việc tích hợp các dịch vụ tài chính như thanh toán, cho vay và bảo hiểm trực tiếp vào những nền tảng phi tài chính. Ví dụ, Uber cung cấp thẻ ghi nợ và tài khoản thanh toán cho tài xế ngay trong ứng dụng. Shopify Balance cho phép người bán quản lý tài chính doanh nghiệp mà không cần sử dụng ngân hàng truyền thống. Klarna, Affirm và Afterpay tích hợp hình thức mua trước, trả sau (BNPL) trực tiếp vào quy trình thanh toán thương mại điện tử.
Tài chính nhúng đã vượt qua giai đoạn thử nghiệm và đang trở thành một thành phần ổn định trong mô hình kinh doanh của các nền tảng. Theo Bain & Company, doanh thu từ tài chính nhúng tại Hoa Kỳ có thể tăng từ khoảng 22 tỷ USD vào năm 2021 lên khoảng 51 tỷ USD vào năm 2026, với tốc độ tăng trưởng kép hằng năm (CAGR) ước tính 19%. Trong khi đó, GlobalData dự báo tổng giá trị giao dịch BNPL trên toàn cầu có thể đạt khoảng 576 tỷ USD vào năm 2026.
Đây không còn là một sản phẩm ngách. Tài chính nhúng đã trở thành hạ tầng tài chính quy mô lớn được tích hợp vào các sàn thương mại điện tử, nền tảng SaaS và hệ sinh thái số.
Tài chính không còn đòi hỏi một ứng dụng riêng. Nó diễn ra ngay tại nơi nhu cầu phát sinh.
- Thanh toán vô hình (Invisible Payments)
Người dùng không còn phải chủ động đi đến bước thanh toán. Họ hoàn thành một hành động và khoản thanh toán diễn ra ở phía sau.
Thanh toán chỉ với một lần chạm: nút “Mua ngay” không cần chuyển hướng đến cổng thanh toán.
Lưu phương thức thanh toán với lựa chọn mặc định thông minh: “Thanh toán bằng thẻ ···· 4242 (phương thức ưu tiên của bạn).”
Thông tin rõ ràng sau giao dịch: “Đã thanh toán. 45 USD đã được trừ từ thẻ của bạn. [Xem biên lai].”
Các cửa hàng sử dụng Shopify có thể được giới thiệu trực tiếp trong những quy trình mua sắm có AI hỗ trợ.
- BNPL theo ngữ cảnh (Contextual BNPL)
BNPL không còn chỉ là một lựa chọn ở bước thanh toán. Tác nhân AI có thể đề xuất hình thức này dựa trên hành vi người dùng.
Đề xuất cá nhân hóa:
“Bạn đang xem một chiếc laptop giá 1.200 USD. Chúng tôi có thể chia thành 4 kỳ thanh toán, mỗi kỳ 300 USD, không tính lãi.”
Để bảo đảm tính minh bạch, tổng chi phí phải được hiển thị ngay từ đầu, bao gồm mọi khoản phí.
Mức độ tin cậy:
“Chúng tôi đánh giá khả năng hồ sơ của bạn được phê duyệt là 85%.”
Klarna sử dụng Trợ lý mua sắm AI (AI Shopping Assistant), không chỉ cung cấp BNPL mà còn điều chỉnh kế hoạch thanh toán theo hành vi người dùng.
- Bảo hiểm nhúng ngay tại thời điểm mua hàng
Booking.com và các hãng hàng không cung cấp bảo hiểm trong quá trình đặt chỗ. Tesla tích hợp bảo hiểm ô tô vào quy trình mua xe.
Lựa chọn bổ sung không gây áp lực: “Bảo vệ chuyến đi với 12 USD (bảo hiểm hủy chuyến). [Thêm] [Không, cảm ơn].”
Giải thích: “Bảo hiểm này chi trả những gì? [Biểu tượng thông tin]” → cửa sổ bật lên với danh sách quyền lợi rõ ràng.
Không sử dụng các thủ thuật thiết kế gây thao túng (dark patterns): lựa chọn từ chối phải dễ nhìn và dễ thao tác tương đương với lựa chọn đồng ý.
Tài chính nhúng không chỉ đơn thuần là tích hợp API. Đó là việc thiết kế lại hành trình khách hàng để các hoạt động tài chính trở thành một phần tự nhiên của quy trình, thay vì một bước riêng biệt.
Những thay đổi đối với UX
- Hạn chế chuyển hướng sang các trang khác.
- Tích hợp thanh toán vào quy trình chính.
- Đưa ra các đề xuất tài chính phù hợp với ngữ cảnh.
Những thay đổi đối với UI
- Thanh toán chỉ với một lần chạm.
- Hiển thị tổng số tiền minh bạch.
- Hiển thị rõ lựa chọn từ chối các dịch vụ bổ sung.
- Cung cấp thông tin rõ ràng sau giao dịch.
4. Open banking phát triển thành open finance
Những gì đã thay đổi
Dữ liệu tài chính đang trở nên dễ dàng chuyển đổi và chia sẻ giữa các nền tảng.
Nhận bài viết của Erik Messaki qua email
Tham gia Medium miễn phí để nhận thông tin cập nhật từ tác giả này.
Đăng ký
Ghi nhớ tôi để đăng nhập nhanh hơn
Tại Hoa Kỳ, quy định của CFPB theo Điều 1033 thiết lập quyền của người dùng trong việc truy cập và chuyển dữ liệu tài chính của mình cho bên thứ ba. Điều này làm thay đổi vai trò của ngân hàng và các nền tảng fintech. Dữ liệu không còn thuộc quyền kiểm soát độc quyền của nhà cung cấp.
Tại châu Âu và những khu vực khác, các sáng kiến tương tự đang mở rộng theo hướng open finance, trong đó không chỉ tài khoản ngân hàng mà cả khoản đầu tư, bảo hiểm, lương hưu và các tài sản tài chính khác cũng được tích hợp.
Trên toàn cầu, xu hướng này nhất quán: người dùng kiểm soát quyền truy cập vào dữ liệu cá nhân của mình.
- Bảng điều khiển tài chính hợp nhất
Ví dụ: bạn có 3 tài khoản ngân hàng, 2 thẻ tín dụng, một tài khoản đầu tư, một kế hoạch hưu trí và các hợp đồng bảo hiểm nằm trong những ứng dụng khác nhau. Một bảng điều khiển duy nhất tổng hợp tất cả thông tin đó.
Nhóm tài khoản:
“Tài khoản thanh toán (12.450 USD)”
“Khoản đầu tư (34.200 USD)”
“Nợ (8.900 USD)”
Đồng bộ theo thời gian thực: dữ liệu được cập nhật ngay lập tức, thay vì chỉ một lần mỗi ngày.
Đề xuất hướng đến hành động:
“Bạn có 2.000 USD trong tài khoản tiết kiệm với lãi suất 0,5%. Bạn có muốn chuyển sang tài khoản có lãi suất 4,5% không? [Có] [Tìm hiểu thêm].”
Revolut và N26 đã cung cấp tính năng tổng hợp nhiều tài khoản ngân hàng.
- Giao diện quản lý sự đồng ý (Consent Management UI)
Người dùng cấp quyền truy cập cho nhiều dịch vụ rồi sau đó quên mất dịch vụ nào có thể xem dữ liệu gì.
Trung tâm quản lý quyền:
“Các ứng dụng đang có quyền truy cập dữ liệu tài chính của bạn: [Danh sách].”
Đối với từng ứng dụng:
“Có quyền truy cập: số dư, giao dịch. Lần truy cập gần nhất: 5 phút trước. [Thu hồi quyền truy cập].”
Kiểm soát chi tiết:
“Mint có thể xem các giao dịch nhưng không thể khởi tạo thanh toán.”
- Chuyển tiền giữa các tổ chức tài chính
Trước đây, việc chuyển tiền giữa các ngân hàng mất từ 1 đến 3 ngày. Hiện nay, thanh toán tức thời thông qua API open banking có thể hoàn tất chỉ trong vài giây.
Định tuyến thông minh:
“Chuyển tiền từ Ngân hàng A sang Ngân hàng B? Chúng tôi sẽ tìm tuyến chuyển tiền nhanh nhất.”
Minh bạch:
“Chuyển qua: Ngân hàng A → Trung tâm thanh toán bù trừ → Ngân hàng B. Thời gian: khoảng 30 giây. Phí: 0 USD.”
Open finance biến một hệ thống tài chính phân mảnh thành một hệ sinh thái thống nhất. Các nhà thiết kế giúp người dùng không phải đối mặt với sự phức tạp của hệ thống đó.
Những thay đổi đối với UX
Open banking và Điều 1033 tại Hoa Kỳ chuyển trọng tâm từ việc kết nối tài khoản sang quản lý quyền truy cập.
UX cần bao gồm:
- Trung tâm quản lý quyền truy cập.
- Danh sách rõ ràng các dịch vụ đã kết nối.
- Khả năng thu hồi quyền chỉ với một thao tác.
- Giải thích rõ những dữ liệu nào đang được chia sẻ.
Người dùng không chỉ cần biết tài khoản đã được kết nối mà còn phải hiểu rõ giới hạn của quyền truy cập.
Những thay đổi đối với UI
- Bảng điều khiển quyền truy cập riêng biệt thay vì một cài đặt bị ẩn.
- Hiển thị ngày hết hạn của mã thông báo và kết nối.
- Lịch sử truy cập gần nhất.
- Kiểm soát chi tiết: “Có thể xem giao dịch nhưng không thể khởi tạo thanh toán”.
Giao diện phát triển từ một nút “Kết nối ngân hàng” đơn giản thành một hệ thống quản lý quyền kỹ thuật số.
Ngay cả khi các khung pháp lý tại Hoa Kỳ và EU khác nhau, những mô hình UX quản lý quyền truy cập đang dần trở thành tiêu chuẩn phổ quát.
5. Thanh toán tức thời định nghĩa lại kỳ vọng về tốc độ
Thanh toán tức thời không chỉ thay đổi tốc độ mà còn thay đổi chính kỳ vọng về tốc độ. Các hệ thống thanh toán theo thời gian thực đang dần trở thành tiêu chuẩn. Tiền được chuyển đi chỉ trong vài giây. Người dùng mong đợi “tiền đến ngay”. Bất kỳ trạng thái nào như “đang xử lý” đều lập tức làm nảy sinh nghi ngờ.
Những thay đổi đối với UX
- Thiết kế xoay quanh các sự kiện thay vì các quy trình kéo dài.
- Trạng thái cuối cùng rõ ràng.
- Giải thích dễ hiểu về lý do giao dịch bị từ chối.
Những thay đổi đối với UI
- Màn hình xác nhận mạnh mẽ, rõ ràng như biên lai giao dịch.
- Dòng thời gian giao dịch.
- Hiển thị phí trước khi gửi tiền.
- Các thao tác nhanh như “Thực hiện lại” hoặc “Khiếu nại”.
6. Thiết kế để duy trì khả năng chống chịu trong vận hành (DORA)
Khả năng chống chịu trong vận hành là khả năng UX tiếp tục hoạt động ngay cả khi có sự cố xảy ra.
DORA yêu cầu các công ty tài chính tại EU lập hồ sơ và kiểm tra khả năng chống chịu trước các mối đe dọa mạng và gián đoạn dịch vụ. Điều này bao gồm việc xác định và lập bản đồ tất cả nhà cung cấp bên thứ ba quan trọng, chẳng hạn dịch vụ đám mây, cổng thanh toán và nhà cung cấp dữ liệu. Quy định cũng yêu cầu kiểm tra sức chịu đựng định kỳ, bao gồm mô phỏng các cuộc tấn công và sự cố dịch vụ, đồng thời báo cáo sự cố trong vòng vài giờ thay vì vài ngày.
Tại Hoa Kỳ, các ngân hàng đã được yêu cầu báo cáo những sự cố nghiêm trọng trong vòng vài giờ. Theo DORA, các yêu cầu tại châu Âu thậm chí còn nghiêm ngặt hơn.
Thiết kế thay đổi như thế nào?
- Suy giảm chức năng một cách có kiểm soát (Graceful Degradation)
Khi một dịch vụ gặp sự cố, người dùng không nên chỉ nhìn thấy thông báo “Error 500”. Giao diện cần cung cấp phương án thay thế.
Thông báo trạng thái:
“Dịch vụ chuyển khoản hiện tạm thời không khả dụng. Chúng tôi đang khắc phục sự cố. Thời gian khôi phục dự kiến: 15 phút.”
Quy trình thay thế:
“Không thể chuyển tiền qua ngân hàng? Hãy thử sử dụng thẻ của bạn.”
Thông tin lịch sử:
“Bạn có thể xem các giao dịch trong 30 ngày gần nhất, nhưng dữ liệu theo thời gian thực hiện chưa khả dụng.”
- Minh bạch trong thời gian xảy ra sự cố
Cung cấp một trang trạng thái riêng, chẳng hạn status.yourfintech.com, với các bản cập nhật trực tiếp.
Thông báo trong ứng dụng:
“Chúng tôi phát hiện sự cố thanh toán lúc 14:35. Trạng thái hiện tại: đang điều tra. Cập nhật gần nhất: 2 phút trước.”
- Quyền kiểm soát của người dùng trong thời gian xảy ra sự cố
Ví dụ:
“Khoản thanh toán 500 USD của bạn đang bị chậm do sự cố kỹ thuật. [Hủy và thử lại sau] [Chờ] [Liên hệ hỗ trợ].”
7. Token hóa và tài sản số trở thành hạ tầng
Những gì đã thay đổi
Token hóa là quá trình đại diện các tài sản trong thế giới thực, chẳng hạn bất động sản, trái phiếu và quỹ thị trường tiền tệ, dưới dạng token kỹ thuật số.
Tại EU, MiCA thiết lập khung pháp lý được quản lý cho tài sản tiền mã hóa. Tại Hoa Kỳ, hoạt động giám sát stablecoin và tài sản số ở cấp liên bang và tiểu bang đang được tăng cường.
Các tổ chức tài chính lớn, bao gồm JPMorgan và Citi, đang thử nghiệm các công cụ tài chính được token hóa trong phân khúc khách hàng tổ chức, từ sản phẩm trái phiếu kho bạc đến tài sản thực.
Thị trường tài sản thực được token hóa đã đạt quy mô hàng chục tỷ USD và tiếp tục phát triển. Đồng thời, khối lượng giao dịch stablecoin đang tăng lên, khi stablecoin đóng vai trò như một lớp hạ tầng cho thanh toán số.
Token hóa không còn là một thử nghiệm. Nó đang trở thành hạ tầng.
Thiết kế thay đổi như thế nào?
- Giúp tiền mã hóa trở nên dễ hiểu
Phần lớn người dùng không hiểu token, blockchain hoặc phí gas.
Trừu tượng hóa sự phức tạp: người dùng không cần nhìn thấy “Gửi USDC qua Ethereum”. Họ chỉ cần thấy “Gửi 100 USD cho Alex”.
Quản lý ví không phức tạp: “Ví của bạn: 1.250 USDC”. Địa chỉ 0x7a3f…bd9e không được hiển thị trừ khi người dùng cần thông tin nâng cao.
Hiển thị thông tin theo từng cấp độ: chế độ nâng cao dành cho người dùng muốn xem thông tin kỹ thuật.
USDC của Circle được tích hợp vào các nền tảng phổ thông như một “đồng đô la kỹ thuật số”, thay vì nhấn mạnh cơ chế hoạt động của blockchain.
- Giao diện sở hữu phân đoạn (Fractional Ownership UI)
Token hóa cho phép sở hữu một phần tài sản, chẳng hạn 1/1.000 giá trị của một tòa nhà.
Trực quan hóa quyền sở hữu:
“Bạn sở hữu 0,5% tòa nhà này. Giá trị phần sở hữu của bạn: 5.000 USD. Thu nhập hằng năm: 450 USD.”
Chỉ báo thanh khoản:
“Bạn có thể bán phần sở hữu của mình bất cứ lúc nào. Nhu cầu hiện tại: cao.”
- Thanh toán và quyết toán tức thời
Các giao dịch chuyển tiền truyền thống mất nhiều ngày. Tài sản được token hóa có thể được chuyển chỉ trong vài giây.
Xác nhận theo thời gian thực:
“Đã hoàn tất chuyển khoản. 100 USDC đã được gửi cho Alex. [Xem trên blockchain].”
Lịch sử giao dịch có thể bao gồm liên kết đến trình khám phá blockchain dành cho người dùng có kiến thức kỹ thuật nâng cao.
Thiết kế cho tài sản số cần cân bằng giữa sự đơn giản dành cho số đông và tính minh bạch dành cho người dùng chuyên sâu.
8. Cá nhân hóa bằng AI phải nằm trong quyền kiểm soát của người dùng
Những gì đã thay đổi
Cá nhân hóa bằng AI trong fintech đã đạt đến một cấp độ mới. Người dùng ngày càng mong đợi những đề xuất tài chính được cá nhân hóa. Các ngân hàng đang dựa nhiều hơn vào việc phân nhóm theo hành vi thay vì các nhóm nhân khẩu học.
Ví dụ, Revolut gửi thông báo cá nhân hóa dựa trên thói quen chi tiêu. N26 cung cấp thông tin theo ngữ cảnh như: “Tháng này, bạn đã chi nhiều hơn 15% cho nhà hàng.”
Tuy nhiên, có nguy cơ cá nhân hóa trở nên đáng sợ hoặc xâm phạm riêng tư khi AI dường như biết quá nhiều và khiến người dùng cảm thấy không thoải mái.
Thiết kế thay đổi như thế nào?
- Bảng điều khiển thích ứng (Adaptive Dashboards)
Bảng điều khiển điều chỉnh theo hành vi người dùng. Những người thường xuyên giao dịch sẽ thấy báo giá cổ phiếu. Người quan tâm đến ngân sách sẽ thấy bảng phân tích chi tiêu.
Quyền kiểm soát của người dùng là điều thiết yếu:
“Tùy chỉnh bảng điều khiển [Chỉnh sửa].”
- Thông báo dự đoán (Predictive Notifications)
Ví dụ:
“Hôm nay là ngày nhận lương. Bạn có muốn thêm 200 USD vào quỹ dự phòng không?”
“Gói đăng ký Spotify của bạn (9,99 USD) sẽ gia hạn vào ngày mai. Bạn có đủ số dư để thanh toán.”
Đây là những thông báo hữu ích và phù hợp với ngữ cảnh.
Những điều cần tránh:
“Bạn thường xuyên ăn ngoài. Có lẽ bạn nên nấu ăn tại nhà.” Cách diễn đạt này tạo cảm giác xâm phạm và phán xét.
- Kiểm soát tùy chọn cá nhân hóa
Cài đặt → Cá nhân hóa:
“AI có thể phân tích dữ liệu của bạn ở mức độ nào?”
[Chỉ giao dịch]
[Giao dịch + vị trí]
[Tất cả, bao gồm cả thói quen]
Minh bạch:
“Chúng tôi sử dụng dữ liệu của bạn để ngăn chặn gian lận và cung cấp thông tin phân tích được cá nhân hóa.”
Cá nhân hóa bằng AI không chỉ là biết điều gì quan trọng mà còn phải trao cho người dùng quyền kiểm soát mức độ AI được phép phân tích hành vi của họ.
9. Chống gian lận được đưa lên cấp độ giao diện
Những gì đã thay đổi
Sự gia tăng của các hành vi gian lận được phản ánh trong dữ liệu chính thức của FTC. Bảo vệ người dùng không còn chỉ là chức năng ở phía máy chủ (backend). Nó trở thành một phần của trải nghiệm người dùng. Người dùng muốn cảm nhận được rằng sản phẩm đang bảo vệ họ, nhưng không muốn phải trải qua quá nhiều bước gây phiền phức.
Những thay đổi đối với UX
- Kiểm tra rủi ro trước các giao dịch chuyển tiền lớn.
- Cơ chế tạm dừng để người dùng có thời gian cân nhắc (cool-down).
- Khóa thẻ nhanh chóng.
Những thay đổi đối với UI
- Nút “Đóng băng thẻ” (Freeze Card) hiển thị rõ ràng.
- Cảnh báo dễ hiểu, không gây hoảng sợ.
- Giải thích cụ thể về lý do giao dịch bị từ chối.
Kết luận. Từ giao diện đến hệ sinh thái
Chúng ta đang tiến tới các hệ sinh thái trong đó quy định pháp lý được tích hợp vào UX ngay từ ngày đầu tiên, còn các tác nhân AI hành động thay mặt người dùng dưới sự kiểm soát của họ. Dịch vụ tài chính được tích hợp vào các hoạt động thường ngày. Mọi vấn đề tài chính được quản lý từ một nơi duy nhất. Hệ thống vẫn duy trì khả năng hoạt động khi xảy ra gián đoạn. Tài sản số trở nên đơn giản như gửi email. Cá nhân hóa hỗ trợ người dùng mà không xâm phạm quyền riêng tư.
Đối với nhà sáng lập startup: kiến trúc tuân thủ phải là một phần của MVP ngay từ đầu, không phải thứ được bổ sung sau này. Hãy đầu tư vào thiết kế có khả năng giải thích các khái niệm phức tạp bằng ngôn ngữ đơn giản.
Đối với doanh nhân: tài chính nhúng là một lợi thế chiến lược. Những nền tảng tích hợp dịch vụ tài chính có khả năng giữ chân người dùng hiệu quả hơn.
Đối với người làm marketing: niềm tin là sự xa xỉ mới. Người dùng lựa chọn những sản phẩm mang lại quyền kiểm soát, tính minh bạch và lời giải thích rõ ràng.
Đối với nhà thiết kế: đừng đơn giản hóa sự phức tạp bằng cách loại bỏ những thông tin cần thiết. Hãy làm cho sự phức tạp trở nên dễ hiểu. Fintech là lĩnh vực mà mỗi nút bấm đều có thể khiến người dùng mất tiền hoặc giúp họ tiết kiệm tiền. Thiết kế phải hoạt động như một công cụ xây dựng niềm tin.
Fintech năm 2026 đã chính thức chuyển từ việc được xem là một bước đột phá công nghệ sang vai trò hạ tầng. Nhiệm vụ của thiết kế là làm cho hạ tầng này trở nên dễ sử dụng và gần gũi với con người.
Trong môi trường này, UX là công cụ giảm thiểu rủi ro. UI là phương tiện thể hiện quyền kiểm soát.
Và chính điều đó tạo nên sự khác biệt giữa thiết kế fintech và UX tốt nói chung.
